


Welche Altersvorsorge zuerst? So setzt du deine Sparrate richtig ein
Altersvorsorgedepot, ETF-Sparplan oder bAV? Wir zeigen dir, welcher Vorsorge-Baustein zuerst kommt und wie du deine Sparrate sinnvoll aufteilst.
Betriebliche Altersvorsorge, das neue Altersvorsorgedepot, ein freier ETF-Sparplan oder vielleicht noch eine Basisrente: Wer fürs Alter vorsorgen möchte, hat viele Möglichkeiten. Doch welcher Baustein sollte zuerst kommen?
Entscheidend ist dabei nicht nur, welche Form der Altersvorsorge grundsätzlich attraktiv ist. Ebenso wichtig ist, die verschiedenen Möglichkeiten sinnvoll miteinander zu kombinieren und das verfügbare Sparbudget richtig zu verteilen.
Denn nicht jeder Euro ist in jedem Vorsorge-Baustein gleich gut aufgehoben. Manche Anlagen bringen staatliche Förderung oder Zuschüsse vom Arbeitgeber, andere bieten maximale Flexibilität.
Mit der richtigen Reihenfolge kannst du attraktive Vorteile nutzen und gleichzeitig frei verfügbares Vermögen aufbauen.
Das Wichtigste in Kürze: Welche Altersvorsorge zuerst?
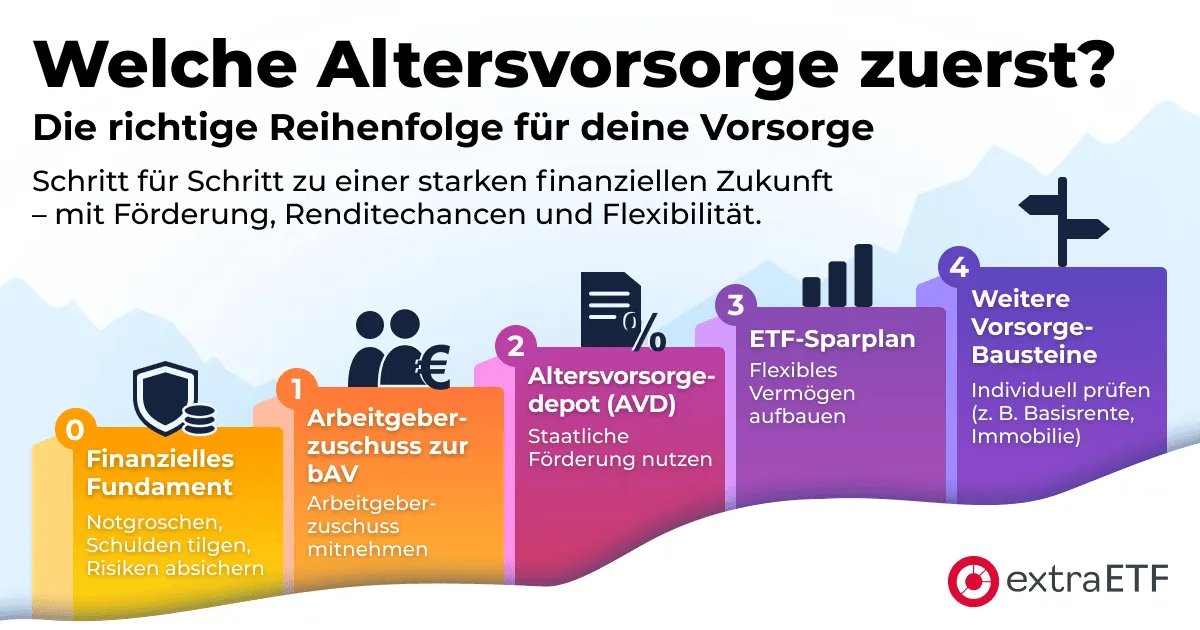
Zuerst das Fundament: Bevor du langfristig fürs Alter investierst, solltest du einen Notgroschen aufbauen, teure Schulden tilgen und existenzielle Risiken absichern.
Geschenktes Geld mitnehmen: Zahlt dein Arbeitgeber einen attraktiven Zuschuss zur betrieblichen Altersvorsorge, solltest du dieses Angebot prüfen und gegebenenfalls nutzen.
AVD-Förderung ausschöpfen: Das Altersvorsorgedepot kombiniert Kapitalmarktanlage mit staatlicher Förderung und sollte deshalb für viele Sparer ein zentraler Vorsorge-Baustein werden.
Flexibles Vermögen aufbauen: Zusätzlich gehört ein freier ETF-Sparplan für viele Anleger zur Altersvorsorge. Das Geld bleibt jederzeit verfügbar.
Speziallösungen individuell prüfen: Weitere bAV-Beiträge, Basisrente oder eine Immobilie können sinnvoll sein, sollten aber zur persönlichen Situation passen.

Mit Vanguard-ETFs für die Altersvorsorge auf breite Streuung und niedrige Kosten setzen. Kapitalanlagen bergen Risiken.
Warum die Reihenfolge deiner Altersvorsorge so wichtig ist
Angenommen, dir stehen jeden Monat 500 Euro für den langfristigen Vermögensaufbau zur Verfügung. Du könntest diesen Betrag entweder vollständig in einen ETF-Sparplan investieren oder auf verschiedene Vorsorgebausteine verteilen. Ein Teil könnte beispielsweise in die betriebliche Altersvorsorge fließen, ein weiterer in das Altersvorsorgedepot und der Rest in einen freien ETF-Sparplan. Die monatliche Sparleistung bleibt mit 500 Euro identisch. Durch Zuschüsse, staatliche Förderung, Steuervorteile und unterschiedliche Kosten kann sich das langfristige Ergebnis jedoch deutlich unterscheiden.
Nutze deshalb zunächst attraktive Zuschüsse und staatliche Förderungen. Baue anschließend flexibel verfügbares Vermögen auf. Weitere Vorsorgeprodukte kommen vor allem dann infrage, wenn sie zu deiner persönlichen Situation und deinen Zielen passen.
Wie viel du insgesamt fürs Alter zurücklegen solltest, hängt wiederum von deiner persönlichen Rentenlücke ab. Einen ersten Anhaltspunkt liefert deine Renteninformation. Wie du diese richtig interpretierst, erklären wir in unserem Ratgeber Renteninformation richtig lesen. Mit unserem Rentenlückenrechner kannst du anschließend ermitteln, wie viel zusätzliches Vermögen du voraussichtlich im Alter benötigst.
Werde ein Teil der extraETF Community
Nutze unsere Tools & Funktionen, um dein Geld sinnvoll, eigenständig und rentabel anzulegen.
- Erstelle eine Watchlist mit ETFs, Aktien und Fonds.
- Erhalte Kursalarme per E-Mail oder Push-Nachricht.
- Verwalte deine Konten und Depots an einem Ort.
- Erhalte eine ausführliche Portfolioanalyse.
Die richtige Reihenfolge für deine Altersvorsorge
Welche Reihenfolge am besten passt, hängt immer von der persönlichen Situation ab. Einkommen, Familie, Arbeitgeberleistungen und individuelle Ziele spielen dabei eine wichtige Rolle. Dennoch gibt es einige klare Grundregeln, aus denen sich eine sinnvolle Vorsorgeleiter ableiten lässt.
Stufe 0: Erst das finanzielle Fundament schaffen
Bevor du langfristig fürs Alter investierst, sollte deine finanzielle Basis stehen. Dazu gehört zunächst eine ausreichende Rücklage für unerwartete Ausgaben. Als Faustregel bieten sich etwa drei bis sechs Monatsausgaben auf einem gut verzinsten Tagesgeldkonto an. So musst du bei größeren ungeplanten Ausgaben nicht auf deine langfristigen Geldanlagen zurückgreifen.
Im nächsten Schritt solltest du teure Schulden abbauen. Vor allem Dispokredite oder andere Konsumentenkredite mit hohen Zinsen haben in der Regel Vorrang vor zusätzlichen Investitionen.
Auch die Absicherung existenzieller Risiken gehört zum finanziellen Fundament. Für viele Menschen ist die eigene Arbeitskraft das wichtigste finanzielle Kapital. Je nach Lebenssituation können daher eine Berufsunfähigkeitsversicherung und – insbesondere bei Familien – eine Risikolebensversicherung sinnvoll sein.
Erst wenn Rücklagen, Schulden und Absicherung geklärt sind, solltest du den langfristigen Vermögensaufbau systematisch angehen.
Stufe 1: Arbeitgeberzuschuss zur bAV nutzen
Viele Arbeitnehmer können über ihren Arbeitgeber eine betriebliche Altersvorsorge (bAV) aufbauen. Besonders attraktiv ist sie, wenn sich der Arbeitgeber mit einem hohen Zuschuss beteiligt oder die Beiträge sogar teilweise selbst übernimmt.
Bei einer Entgeltumwandlung ist der Arbeitgeber unter bestimmten Voraussetzungen zu einem Zuschuss verpflichtet. Einige Unternehmen gehen jedoch deutlich darüber hinaus. Grundsätzlich gilt: Je höher der Arbeitgeberanteil, desto attraktiver wird die betriebliche Altersvorsorge.
Trotzdem sollte die bAV nicht automatisch an erster Stelle stehen. Entscheidend ist das Gesamtpaket. Neben dem Arbeitgeberzuschuss spielen vor allem die Kosten des Vertrags, die Anlagemöglichkeiten sowie die steuerliche und sozialversicherungsrechtliche Behandlung eine Rolle.
Für deine Vorsorge-Reihenfolge bedeutet das: Bietet dein Arbeitgeber einen attraktiven Zuschuss und einen guten Vertrag, sollte die bAV weit vorne stehen. Fällt der Zuschuss dagegen gering aus und ist der Vertrag vergleichsweise teuer, können andere Vorsorgeformen wie das Altersvorsorgedepot attraktiver sein.
Mehr zu den Chancen, Kosten und Besonderheiten findest du in unserem Ratgeber zur betrieblichen Altersvorsorge.
Stufe 2: Staatliche Förderung des Altersvorsorgedepots nutzen
Nach einer attraktiven betrieblichen Altersvorsorge folgt für viele Sparer das Altersvorsorgedepot. Sein entscheidender Vorteil gegenüber einem normalen ETF-Depot ist die staatliche Förderung.
Eigene Einzahlungen werden innerhalb der gesetzlichen Fördergrenzen durch staatliche Zulagen ergänzt. Je nach persönlicher Situation können weitere Förderungen, etwa für Kinder, sowie steuerliche Vorteile hinzukommen. Dadurch fließt zusätzliches Geld in deine Altersvorsorge, das du bei einem freien ETF-Sparplan nicht erhältst.
Für viele Anleger ist es deshalb sinnvoll, zunächst die attraktive Förderung des Altersvorsorgedepots (Einzahlungen von max. 1.800 Euro pro Jahr) auszuschöpfen, bevor zusätzliches Geld frei investiert wird.
Ein weiterer Vorteil: Das angesparte Kapital kann langfristig am Kapitalmarkt investiert werden. Insbesondere breit gestreute Aktien-ETFs können dabei eine wichtige Rolle spielen. Welche ETFs infrage kommen, zeigen wir im Ratgeber „Welche ETFs fürs Altersvorsorgedepot?“.
Auch für Selbstständige kann das Altersvorsorgedepot interessant sein, da ihnen häufig keine betriebliche Altersvorsorge zur Verfügung steht.
Stufe 3: Mit einem ETF-Sparplan flexibles Vermögen aufbauen
Nach Arbeitgeberzuschüssen und staatlicher Förderung kommt die Flexibilität. Denn geförderte Altersvorsorge hat einen entscheidenden Nachteil: Das angesparte Vermögen ist langfristig für die Altersvorsorge gebunden und steht nicht jederzeit frei zur Verfügung.
Deshalb bleibt ein freier ETF-Sparplan ein wichtiger Baustein für den langfristigen Vermögensaufbau. Hier entscheidest du selbst, wie viel du investierst, welche ETFs du auswählst und wann du auf dein Vermögen zugreifen möchtest.
Das schafft finanzielle Spielräume – etwa für einen früheren Ruhestand, den Kauf einer Immobilie, ein Sabbatical oder andere größere Ausgaben. Gleichzeitig kannst du das Depot natürlich ebenfalls für deine Altersvorsorge nutzen.
Für viele Anleger lautet die Entscheidung daher nicht Altersvorsorgedepot oder ETF-Sparplan, sondern Altersvorsorgedepot und ETF-Sparplan: Mit dem geförderten Depot nutzt du staatliche Vorteile für deine Altersvorsorge, mit dem freien ETF-Depot baust du zusätzlich flexibel verfügbares Vermögen auf. Die Unterschiede zwischen beiden Varianten zeigen wir ausführlich in unserem Ratgeber „Altersvorsorgedepot vs. ETF-Sparplan“.
Stufe 4: Weitere Vorsorge-Bausteine individuell prüfen
Sind alle Fördermöglichkeiten genutzt und wird zusätzlich flexibel Vermögen aufgebaut, können weitere Vorsorgebausteine sinnvoll sein.
Dazu zählt etwa die Basisrente (Rürup-Rente). Sie kann vor allem für Selbstständige und Menschen mit hohem Einkommen steuerlich interessant sein. Allerdings ist das Kapital langfristig gebunden. Auch zusätzliche Beiträge zur betrieblichen Altersvorsorge können sich lohnen – abhängig von Arbeitgeberzuschuss, Kosten und persönlicher Steuersituation.
Eine selbstgenutzte Immobilie kann ebenfalls zur Altersvorsorge beitragen, da sie im Ruhestand die Wohnkosten reduziert. Gleichzeitig bindet sie viel Kapital und schränkt die Flexibilität ein.
Private Rentenversicherungen solltest du besonders genau auf Kosten, Anlagekonzept und Auszahlungsbedingungen prüfen.
Für diese zusätzlichen Bausteine gilt daher: Sie sind kein Muss, sondern sollten einen konkreten Vorteil für deine persönliche Altersvorsorge bieten.
Dein nächster Vorsorge-Euro: Diese drei Fragen helfen
Du musst deine Altersvorsorge nicht komplett auf einmal planen. Oft reichen drei Fragen, um zu entscheiden, wohin zusätzliches Spargeld fließen sollte:
- Bekomme ich Geld vom Arbeitgeber oder Staat dazu? Dann prüfe zuerst, ob sich die Förderung lohnt. Attraktive Zuschüsse können deiner Altersvorsorge einen deutlichen Vorsprung verschaffen.
- Könnte ich das Geld vor dem Ruhestand benötigen? Dann ist ein frei verfügbares ETF-Depot oder ein ETF-Sparplan meist die flexiblere Lösung – etwa für eine Immobilie, einen früheren Ruhestand oder andere größere Ausgaben.
- Sind Förderung und flexibler Vermögensaufbau bereits gut abgedeckt? Dann kannst du weitere Vorsorgeformen wie eine Basisrente oder zusätzliche bAV-Beiträge prüfen.
So baust du deine Altersvorsorge Schritt für Schritt auf und verbindest Förderung, Renditechancen und Flexibilität.
Wie teile ich 100, 250, 500 oder 1.500 Euro Sparrate auf?
Wie du deine Sparrate aufteilst, hängt von deiner persönlichen Situation ab. Die folgenden Beispiele dienen daher lediglich als Orientierung.
| Monatliche Sparrate | Mögliche Vorgehensweise |
|---|---|
| 100 € | Arbeitgeberzuschuss oder staatliche Förderung nutzen |
| 250 € | Förderung nutzen und zusätzlich flexibel per ETF-Sparplan investieren |
| 500 € | Arbeitgeberzuschuss prüfen, Altersvorsorgedepot nutzen und den Rest frei investieren |
| 1.500 € | Förderungen ausschöpfen, freies ETF-Vermögen aufbauen und weitere Vorsorge-Bausteine prüfen |
Die Höhe der Sparrate allein bestimmt jedoch nicht die richtige Reihenfolge. Wer beispielsweise in fünf Jahren eine Immobilie kaufen möchte, sollte mehr frei verfügbares Vermögen aufbauen als jemand, der bereits Wohneigentum besitzt und ausschließlich für den Ruhestand spart. Stimme deine Vorsorgestrategie deshalb immer auf deine persönliche Lebenssituation, deine Ziele und deinen finanziellen Spielraum ab.
Drei Beispiele: So kann die Vorsorge-Reihenfolge aussehen
Wie die optimale Vorsorge-Reihenfolge aussieht, hängt von deiner persönlichen Situation ab. Die folgenden drei Beispiele zeigen, wie sich unterschiedliche Einkommen, Lebensphasen und Ziele auf die Aufteilung der Sparrate auswirken können.
Förderung oder Flexibilität: Was ist wichtiger?
Genau hier liegt ein zentraler Zielkonflikt der Altersvorsorge: Förderung bringt finanzielle Vorteile, ist aber meist mit einer langfristigen Bindung verbunden. Frei investiertes Vermögen erhält dagegen keine vergleichbare Förderung, steht dir dafür jederzeit zur Verfügung.
Deshalb kann es sinnvoll sein, die Altersvorsorge auf zwei Säulen aufzubauen: geförderte Vorsorge für den Ruhestand und freies ETF-Vermögen für finanzielle Flexibilität.
Wie du beide Bereiche gewichtest, hängt von deinen Zielen ab. Benötigst du beispielsweise in wenigen Jahren Eigenkapital für eine Immobilie, sollte dieses Geld nicht langfristig gebunden sein. Verfügst du dagegen bereits über ausreichende Rücklagen und ein größeres freies Depot, kannst du stärker auf geförderte Vorsorge setzen.
Tipp: Prüfe deine Vorsorge-Reihenfolge einmal im Jahr
Eine einmal gewählte Vorsorge-Reihenfolge muss nicht für Jahrzehnte gelten. Einkommen, Familie, Arbeitgeber und Sparmöglichkeiten verändern sich – ebenso wie staatliche Förderungen und Vorsorgeangebote. Deshalb solltest du deine Strategie einmal im Jahr überprüfen: Wie groß ist meine Rentenlücke? Welche Förderungen kann ich nutzen? Habe ich ausreichend frei verfügbares Vermögen? Und passt die Aufteilung meiner Sparrate noch zu meinen Zielen?
Schon kleine Anpassungen können langfristig einen großen Unterschied machen.
Fazit: Nicht entweder oder – die Reihenfolge entscheidet
Bei der Altersvorsorge geht es nicht darum, das eine perfekte Produkt zu finden. Entscheidend ist vielmehr, die verschiedenen Möglichkeiten sinnvoll miteinander zu kombinieren.
Die Grundidee ist einfach: Finanzielles Fundament schaffen → attraktive Arbeitgeberzuschüsse nutzen → staatliche Förderung ausschöpfen → flexibel mit ETFs Vermögen aufbauen → weitere Vorsorgebausteine individuell prüfen.
Das Altersvorsorgedepot kann dabei für viele Menschen eine wichtige Rolle spielen. Gleichzeitig sorgt ein freies ETF-Depot dafür, dass ein Teil des Vermögens jederzeit verfügbar bleibt.
So entsteht Schritt für Schritt eine Vorsorgestrategie, bei der Förderung, Renditechancen und Flexibilität sinnvoll zusammenspielen.
Häufige Fragen zur richtigen Reihenfolge der Altersvorsorge
Affiliate Hinweis *
Bei den mit Sternchen (*) gekennzeichneten Links handelt es sich um Werbe- oder Affiliate-Links. Wenn du über diesen Link etwas kaufst oder abschließt, erhalten wir eine Vergütung des Anbieters. Dir entstehen dadurch keine Nachteile oder Mehrkosten. Wir verwenden diese Einnahmen, um unser kostenfreies Angebot zu finanzieren. Vielen Dank für deine Unterstützung.
- Welche Altersvorsorge zuerst?
- Warum die Reihenfolge deiner Altersvorsorge so wichtig ist
- Die richtige Reihenfolge für deine Altersvorsorge
- Dein nächster Vorsorge-Euro: Diese drei Fragen helfen
- Wie teile ich 100, 250, 500 oder 1.500 Euro Sparrate auf?
- Drei Beispiele: So kann die Vorsorge-Reihenfolge aussehen
- Förderung oder Flexibilität: Was ist wichtiger?
- Tipp: Prüfe deine Vorsorge-Reihenfolge einmal im Jahr
- Nicht entweder oder – die Reihenfolge entscheidet
- Häufige Fragen zur richtigen Reihenfolge der Altersvorsorge
