


Renteninformation richtig lesen und verstehen
Was deine gesetzliche Rente wirklich bringt und wie groß deine Rentenlücke ist
Einmal im Jahr landet sie im Briefkasten: die Renteninformation der Deutschen Rentenversicherung. Viele legen sie ungelesen beiseite oder werfen nur einen kurzen Blick darauf. Dabei enthält dieses Schreiben eine der wichtigsten Informationen für deine finanzielle Zukunft.
Wer die zentralen Kennzahlen richtig einordnet und die Auswirkungen der Inflation berücksichtigt, kann seine voraussichtliche Rentenlücke realistisch einschätzen und frühzeitig die passenden Maßnahmen ergreifen.
Gerade mit Blick auf das ab 2027 startende Altersvorsorgedepot gewinnt die Renteninformation zusätzlich an Bedeutung. Denn nur wer weiß, welche Leistungen er später aus der gesetzlichen Rente erwarten kann, kann sinnvoll entscheiden, wie viel private Altersvorsorge notwendig ist.
Das Wichtigste in Kürze: Alles zur Renteninformation auf einen Blick
Wer sie erhält: Die Renteninformation wird einmal jährlich an alle Versicherten verschickt, die mindestens 27 Jahre alt sind und bereits fünf Jahre Beiträge in die gesetzliche Rentenversicherung eingezahlt haben.
Die drei wichtigsten Werte: Besonders relevant sind die Rente bei voller Erwerbsminderung, der bisher erreichte Rentenanspruch und die prognostizierte Altersrente zum Regelrenteneintritt.
Die Rentenprognose ist eine Hochrechnung: Sie geht davon aus, dass du bis zum Renteneintritt ohne Unterbrechung weiterarbeitest und in ähnlicher Höhe Beiträge zahlst. Zeiten wie Arbeitslosigkeit, Teilzeit oder längere Auszeiten werden dabei nicht berücksichtigt.
Inflation schmälert die Kaufkraft: Die ausgewiesenen Rentenbeträge sind Nominalwerte. Bei einer durchschnittlichen Inflation von 2 Prozent entspricht eine Rente, die erst in 30 Jahren ausgezahlt wird, nur noch rund zwei Dritteln der heutigen Kaufkraft.
Entscheidend ist die Nettorente: Von der ausgewiesenen Bruttorente werden später noch Beiträge zur Kranken- und Pflegeversicherung sowie gegebenenfalls Steuern abgezogen. In der Praxis bleiben häufig nur etwa 75 bis 85 Prozent der Bruttorente übrig.

Mit Vanguard-ETFs für die Altersvorsorge auf breite Streuung und niedrige Kosten setzen. Kapitalanlagen bergen Risiken.
Was ist die Renteninformation?
Die Renteninformation ist der jährliche Kontoauszug deiner gesetzlichen Rentenversicherung: ein kompakter Überblick über deine bisher erworbenen Ansprüche und eine Prognose deiner künftigen Altersrente. Du erhältst sie automatisch ab dem 27. Lebensjahr, sobald du mindestens fünf Jahre Beitragszeiten erworben hast. Ab 55 kommt alle drei Jahre die ausführlichere Rentenauskunft.
Zusätzlich kannst du alle Stände jederzeit digital abrufen – über das Online-Portal der Deutschen Rentenversicherung und die Digitale Rentenübersicht, die auch private und betriebliche Ansprüche bündelt.
Wichtig vorab: Prüfe bei jeder Renteninformation kurz die zugrunde liegenden Daten (Versicherungsverlauf, gemeldetes Entgelt). Fehlende Zeiten, zum Beispiel für Ausbildung, Kindererziehung oder Auslandsaufenthalte, solltest du per Kontenklärung korrigieren lassen, da sie sich später auf deine Rente auswirken.

Gut zu wissen: Die Renteninformation wird dir in der Regel einmal pro Jahr zugesendet. Sie zeigt deine bisher erworbenen Rentenansprüche und eine Prognose deiner Altersrente. Die Rentenauskunft ist deutlich ausführlicher, wird normalerweise erst ab dem 55. Lebensjahr versendet und enthält zusätzlich Berechnungen zu verschiedenen Rentenarten sowie möglichen Rentenbeginnen.
Aufbau der Renteninformation im Überblick
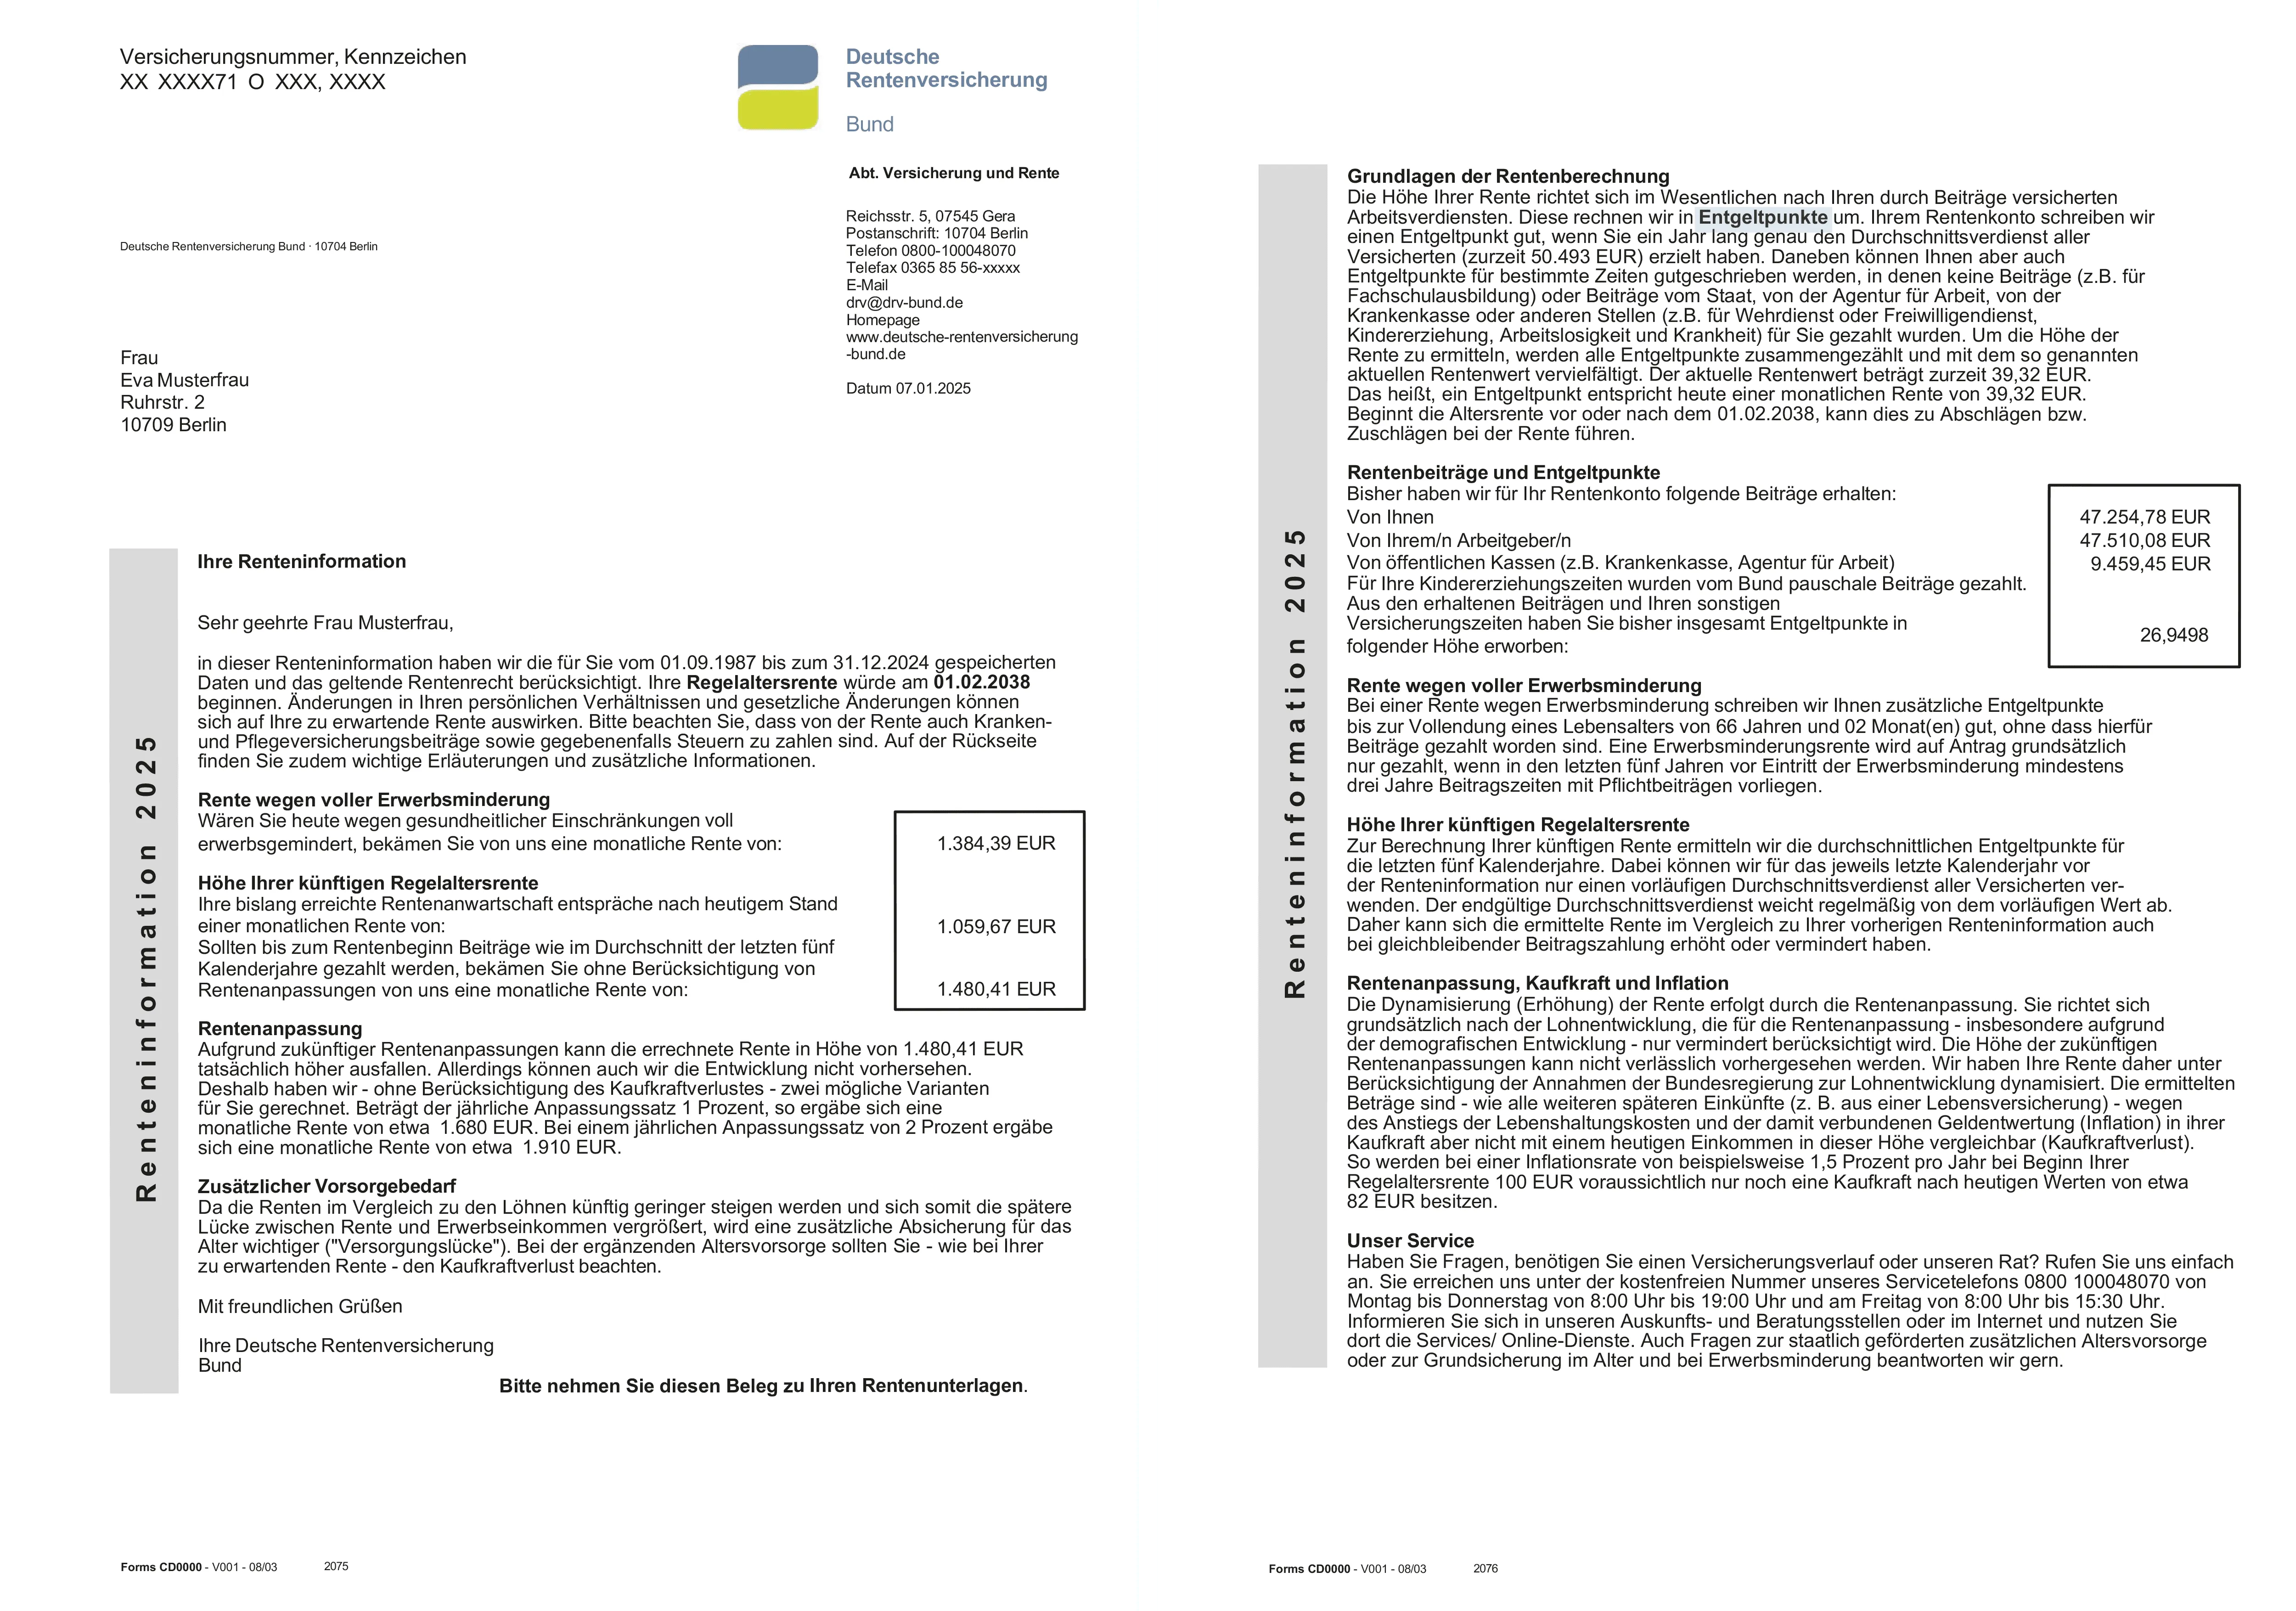
Renteninformation Zeile für Zeile erklärt
Die Renteninformation enthält mehr als nur eine Prognose deiner späteren Altersrente. Sie zeigt, welche Daten berücksichtigt wurden, wann deine Regelaltersrente beginnt, welche Ansprüche du bereits erworben hast und wie sich deine Rente unter bestimmten Annahmen entwickeln könnte. Auf der Rückseite werden außerdem die Berechnung, die Entgeltpunkte und der Kaufkraftverlust erläutert.
Was sind Entgeltpunkte (Rentenpunkte)? Entgeltpunkte sind die Rechengröße der gesetzlichen Rentenversicherung. Sie bestimmen, wie hoch deine spätere Rente ausfällt. Einen Entgeltpunkt erhältst du, wenn du in einem Jahr ungefähr den Durchschnittsverdienst aller gesetzlich Rentenversicherten erzielst.
Die drei wichtigsten Werte der Renteninformation
Die Renteninformation enthält drei zentrale Zahlen, die du kennen und einordnen solltest.
Praxisbeispiel: So liest du deine Renteninformation richtig
Eva (37) arbeitet als Projektmanagerin und verdient 3.000 € netto im Monat. In ihrer Renteninformation steht eine voraussichtliche Regelaltersrente von 1.480 € brutto pro Monat. Auf den ersten Blick klingt das nach einer ordentlichen Rente. Doch die Zahl erzählt nur einen Teil der Geschichte.
| Heute | Bei Renteneintritt |
|---|---|
| Nettoeinkommen | 3.000 € |
| Bruttorente | 1.480 € |
| Abzüge (KV, PV, Steuern) | 240 € |
| Nettorente | 1.240 € |
| Kaufkraft (2 % Inflation, 30 Jahre) | 685 € |
| Rentenlücke | 2.315 € pro Monat |
Obwohl Evas Renteninformation eine Rente von 1.480 € ausweist, entspricht diese in 30 Jahren nach Abzug von Kranken- und Pflegeversicherung sowie Steuern nur noch einer Kaufkraft von rund 685 €.
Inflation und Kaufkraft: Was deine Rentenprognose wirklich wert ist
Alle Beträge in der Renteninformation sind Nominalwerte, also Eurobeträge, die erst in vielen Jahren ausgezahlt werden. Was dabei oft unterschätzt wird: Durch Inflation verliert Geld mit der Zeit kontinuierlich an Kaufkraft. Mit derselben Rentenzahlung kannst du dir in Zukunft also deutlich weniger leisten als heute.
Die gesetzliche Rente wird zwar regelmäßig angepasst, diese Erhöhungen gleichen die Inflation jedoch langfristig häufig nicht vollständig aus. Für eine realistische Planung deiner Altersvorsorge solltest du deine zukünftige Rente deshalb immer in heutiger Kaufkraft betrachten. (Vertiefung: Inflation einfach erklärt.)
Beispiel: Bei einer durchschnittlichen Inflation von 2 Prozent entspricht eine Rente von 1.480 Euro in 30 Jahren nur noch einer heutigen Kaufkraft von rund 817 Euro. Bei 3 oder sogar 5 Prozent Inflation fällt der Kaufkraftverlust noch deutlich stärker aus.
Die folgende Tabelle berücksichtigt ausschließlich den Kaufkraftverlust durch Inflation. Abzüge für Kranken- und Pflegeversicherung sowie Steuern sind darin noch nicht enthalten.
| Jahre bis zur Rente | Kaufkraft bei 2 % Inflation | Kaufkraft bei 3 % Inflation | Kaufkraft bei 5 % Inflation |
|---|---|---|---|
| Heute | 1.480 € | 1.480 € | 1.480 € |
| 10 Jahre | 1.214 € | 1.101 € | 909 € |
| 20 Jahre | 996 € | 819 € | 558 € |
| 30 Jahre | 817 € | 610 € | 342 € |
| 40 Jahre | 670 € | 454 € | 210 € |
Rentenlücke in 4 Schritten berechnen
Du musst kein Rentenexperte sein, um deine Altersvorsorge realistisch einzuschätzen. Wenn du deine Renteninformation richtig einordnest und die folgenden vier Schritte durchgehst, weißt du, wie hoch deine Versorgungslücke voraussichtlich ausfällt und wie du rechtzeitig gegensteuern kannst.
Bedarf im Alter ermitteln: Schätze, wie viel Geld du monatlich benötigst. Als Faustregel gelten rund 80 % deines letzten Nettoeinkommens (in heutiger Kaufkraft). |
Voraussichtliche Rente berechnen: Setze deine gesetzliche Rente realistisch an: von Brutto auf Netto umrechnen und anschließend den Kaufkraftverlust durch Inflation berücksichtigen. |
Weitere Einkünfte ergänzen: Addiere Betriebsrenten, private Vorsorge, Mieteinnahmen oder andere regelmäßige Alterseinkünfte. Die Digitale Rentenübersicht hilft beim Erfassen. |
Rentenlücke schließen: Ziehe deine gesamten Alterseinkünfte von deinem Bedarf ab. Die Differenz ist deine monatliche Rentenlücke – und damit dein Ziel für den zusätzlichen Vermögensaufbau. |
Je früher du rechnest, desto kleiner die nötige Sparrate – dank des Zinseszinseffekts kann ein Jahrzehnt Vorsprung die erforderliche Rate glatt halbieren. Die jährliche Renteninformation ist der perfekte Anlass für den 15-Minuten-Check: Zahlen prüfen, Rechner füttern, Sparrate justieren. Nutze unseren kostenlosen Rentenlückenrechner und erfahre in wenigen Minuten, wie hoch deine voraussichtliche Rentenlücke ist und welche Sparrate notwendig wäre.
Fazit: Was du aus deiner Renteninformation mitnehmen solltest
Die Renteninformation ist weit mehr als nur ein jährlicher Brief der Deutschen Rentenversicherung. Sie liefert die wichtigsten Grundlagen, um deine gesetzliche Altersvorsorge realistisch einzuschätzen.
Entscheidend ist jedoch, die ausgewiesenen Werte richtig einzuordnen: Die Rentenprognose ist eine Hochrechnung in Bruttobeträgen und berücksichtigt weder Inflation noch Abzüge für Kranken- und Pflegeversicherung oder Steuern.
Wer seine Rentenlücke kennt, kann frühzeitig gegensteuern und gezielt Vermögen für den Ruhestand aufbauen. Ab 2027 bietet das neue Altersvorsorgedepot dafür einen staatlich geförderten Rahmen, um langfristig am Kapitalmarkt zu investieren.
Häufige Fragen zur Renteninformation
Affiliate Hinweis *
Bei den mit Sternchen (*) gekennzeichneten Links handelt es sich um Werbe- oder Affiliate-Links. Wenn du über diesen Link etwas kaufst oder abschließt, erhalten wir eine Vergütung des Anbieters. Dir entstehen dadurch keine Nachteile oder Mehrkosten. Wir verwenden diese Einnahmen, um unser kostenfreies Angebot zu finanzieren. Vielen Dank für deine Unterstützung.
- Alles zur Renteninformation auf einen Blick
- Was ist die Renteninformation?
- Aufbau der Renteninformation im Überblick
- Renteninformation Zeile für Zeile erklärt
- Die drei wichtigsten Werte der Renteninformation
- Praxisbeispiel: So liest du deine Renteninformation richtig
- Inflation und Kaufkraft: Was deine Rentenprognose wirklich wert ist
- Rentenlücke in 4 Schritten berechnen
- Was du aus deiner Renteninformation mitnehmen solltest
- Häufige Fragen zur Renteninformation
