„Ein langfristiger Anlagehorizont spricht nicht automatisch für lange Anleihelaufzeiten“
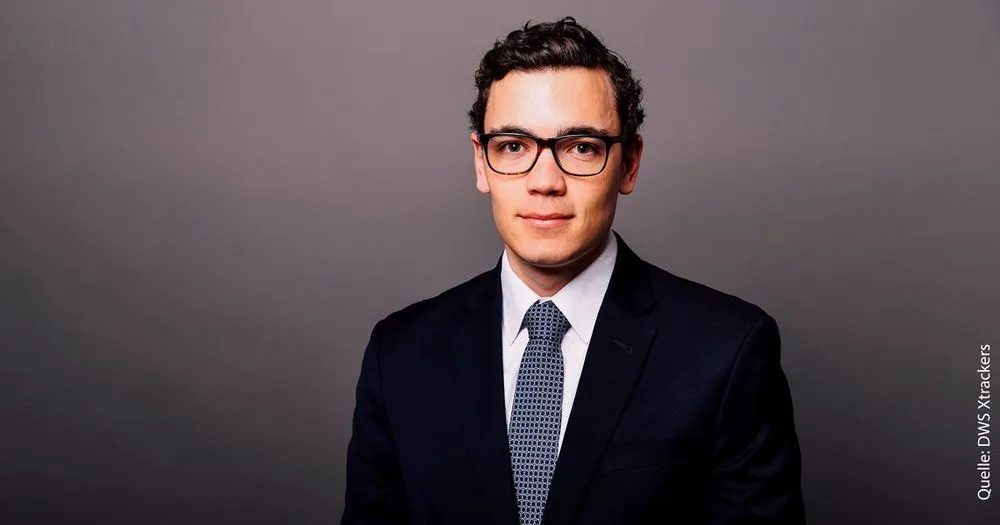
Von Overnight-ETFs über Floater bis zu Laufzeiten-ETFs: Lukas Ahnert, Spezialist für passive Produkte bei DWS erklärt, wie Anleger attraktive Zinsen nutzen und welche Risiken sie kennen sollten.
Anleihen sind wieder attraktiv: Welche Rolle sollten sie heute im Depot eines langfristig orientierten Privatanlegers spielen?
Anleihen eröffnen Anlegern die Möglichkeit, das gestiegene Zinsniveau über unterschiedliche Laufzeiten und Risikoprofile zu nutzen. Entscheidend ist, den jeweiligen Baustein auf den Anlagehorizont abzustimmen. Privatanleger mit konkreten Anlagezielen finden insbesondere in Laufzeiten-ETFs einen breit diversifizierten Zugang zum Anleihemarkt. Dabei ist wichtig zu betonen: Ein langfristiger Anlagehorizont spricht nicht automatisch für lange Anleihelaufzeiten. Aktuell sind die Zinskurven relativ flach, dementsprechend begrenzt ist der Renditevorteil bei Langläufern. Diese weisen allerdings ein höheres Zinsänderungsrisiko auf.
Von Overnight-ETFs über Floater bis zu Laufzeiten-ETFs: Lukas Ahnert, DWS-Experte für passive Produkte erklärt, wie Anleger attraktive Zinsen nutzen und welche Risiken sie kennen sollten.
Anleihen sind wieder attraktiv: Welche Rolle sollten sie heute im Depot eines langfristig orientierten Privatanlegers spielen?
Anleihen eröffnen Anlegern die Möglichkeit, das gestiegene Zinsniveau über unterschiedliche Laufzeiten und Risikoprofile zu nutzen. Entscheidend ist, den jeweiligen Baustein auf den Anlagehorizont abzustimmen. Privatanleger mit konkreten Anlagezielen finden insbesondere in Laufzeiten-ETFs einen breit diversifizierten Zugang zum Anleihemarkt. Dabei ist wichtig zu betonen: Ein langfristiger Anlagehorizont spricht nicht automatisch für lange Anleihelaufzeiten. Aktuell sind die Zinskurven relativ flach, dementsprechend begrenzt ist der Renditevorteil bei Langläufern. Diese weisen allerdings ein höheres Zinsänderungsrisiko auf.

Overnight-ETFs liefern aktuell attraktive Geldmarktrenditen. Für welche Anleger sind sie geeignet – und wann sind klassische Anleihe-ETFs die bessere Wahl?
Overnight-ETFs kommen insbesondere für Anleger infrage, die eine geldmarktnahe Alternative zu Tagesgeld suchen. Sie bilden die tägliche Verzinsung auf dem Interbankenmarkt ab und weisen keine Laufzeitrisiken auf. Die Verzinsung ist langfristig aber nicht festgeschrieben. Klassische Anleihe-ETFs können dagegen für Anleger interessant sein, die für zusätzliche Renditechancen bereit sind, Zinsänderungs- beziehungsweise Unternehmensrisiken einzugehen. Eine Art Kompromiss stellen ETFs dar, die sich auf kurzlaufende Unternehmensanleihen beziehen. Dort ist die Verzinsung in der Regel höher und das Laufzeitrisiko noch überschaubar.
Floater gelten als weniger anfällig für steigende Zinsen. Welche Chancen bieten sie aktuell und welche Risiken sollten Anleger dabei nicht unterschätzen?
Floater sind Unternehmensanleihen, die ihre Kupons regelmäßig an den Geldmarktzins anpassen. Sie weisen deshalb ein geringes Zinsänderungsrisiko auf. Unsere Strategie, die Investment-Grade-Papiere umfasst, bietet typischerweise einen Renditeaufschlag von etwa 40 bis 50 Basispunkten für die Übernahme von Unternehmensrisiken. Dieser Punkt ist wichtig: Auch bei guter Bonität bleibt das Unternehmensrisiko ein wesentlicher Unterschied zum Overnight-Baustein.
Hier geht es zu Floater-ETFs.
Bei Laufzeiten-ETFs können Anleger derzeit Renditen von rund vier Prozent und mehr erzielen. Wie unterscheiden sich diese Produkte von klassischen Anleihe-ETFs und Festgeld?
Anders als klassische Anleihe-ETFs, die auslaufende Anleihen fortlaufend ersetzen, haben Laufzeiten-ETFs ein festgelegtes Enddatum. Ihr Zinsänderungsrisiko nimmt mit sinkender Restlaufzeit ab. Die ausgewiesene Rendite ist bei einer Anlage bis zur Fälligkeit ein guter Indikator, aber – anders als bei Festgeld – keine garantierte Verzinsung, da etwa ratingbedingte Verkäufe oder Umschichtungen im letzten Laufzeitjahr das Ergebnis beeinflussen können. Wichtig für Anleger ist: Bei einem vorzeitigen Verkauf des Laufzeiten-ETFs kann die tatsächlich erzielte Rendite deutlich vom ursprünglich erwarteten Renditepfad abweichen.
Je länger die Laufzeit, desto höher ist derzeit häufig die Rendite. Welche zusätzlichen Risiken gehen Anleger ein, wenn sie sich beispielsweise bis 2036 statt nur bis 2029 festlegen?
Mit der längeren Laufzeit steigt vor allem das Zinsänderungsrisiko: Ein 2036er-ETF verhält sich derzeit im Durchschnitt wie eine zehnjährige Anleihe und reagiert entsprechend stärker auf Zinsbewegungen. Bei relativ flachen Zinskurven wie aktuell ist der zusätzliche Renditevorteil langer Laufzeiten außerdem begrenzt, während dort ein wesentlicher Teil des Risikos liegt. Anleger sollten solche Produkte deshalb bis nahe an die Fälligkeit halten können.
Angenommen, ein Privatanleger möchte heute ein einfaches Zins-Depot aus zwei oder drei Bausteinen aufbauen: Wie könnte eine sinnvolle Kombination aus Overnight-ETF, Floatern und Laufzeiten-ETFs aussehen?
Eine mögliche Kombination wäre ein geldmarktnaher Baustein wie ein Overnight-ETF als Basis und ein Laufzeiten-ETF, dessen Fälligkeit zum konkreten Anlagehorizont passt.
Der Overnight-ETF bietet aktuell eine attraktive Verzinsung, die bei Eintreten der aktuellen Markterwartungen hinsichtlich der Leitzinsen sogar noch etwas steigen könnte. Gleichzeitig bleibt das Kapital jederzeit verfügbar und kann als Liquiditätsreserve dienen, falls das Zinsdepot früher als geplant aufgelöst werden muss.
Der Laufzeiten-ETF ermöglicht es dagegen, das heutige Renditeniveau über einen längeren Zeitraum „festzuschreiben“. Zwar gehen längere Laufzeiten mit höherem Zinsänderungsrisiko einher, doch sollte man nicht vergessen, dass dies auch ein wichtiger Diversifikationsbaustein sein kann.
Während steigende Renditen zuletzt belastet haben, könnten Anleihen mit längerer Laufzeit von Kursgewinnen profitieren, falls die Zentralbanken die Zinsen in einem schwächeren Konjunkturumfeld schneller senken. Das ist aktuell zwar nicht das Basisszenario des Marktes, bleibt aber ein mögliches Risikoszenario. Als börsengehandeltes Produkt ermöglicht ein Laufzeiten-ETF dann Kursgewinne jederzeit zu realisieren und sie neu aufzustellen. Floater spielen dabei eher die Rolle einer Alternative zum Overnight-ETF. Anleger, die für einen Renditeaufschlag bereit sind, ein moderates Unternehmensrisiko zu übernehmen, können diese anstelle eines reinen Geldmarktbausteins nutzen.
Welche Rolle könnten Overnight-, Floater- oder Laufzeiten-ETFs künftig im Altersvorsorgedepot spielen – und welche dieser Anleiheformen eignet sich aus Ihrer Sicht besonders für die Jahre vor dem Renteneintritt?
Für die Jahre vor dem Renteneintritt kommt es vor allem darauf an, die Laufzeit der Anlage auf den geplanten Kapitalbedarf abzustimmen. Laufzeiten-ETFs können dafür ein interessanter Baustein sein, insbesondere wenn über mehrere Endtermine eine sogenannte Laufzeitenleiter aufgebaut wird.
Anleger können dabei beispielsweise Kapital auf ETFs mit Laufzeiten bis 2027, 2028, 2029 und 2030 verteilen. So lassen sich künftige Entnahmen aus dem Kapitalmarkt besser planen und zeitlich strukturieren. Ausschüttende Anteilsklassen können zudem bereits während der Laufzeit für zusätzliche laufende Liquidität sorgen. Erreicht ein ETF sein Laufzeitende, kann das frei werdende Kapital entweder für den vorgesehenen Konsum verwendet oder am langen Ende der Leiter erneut investiert werden.
Overnight-ETFs eignen sich dagegen insbesondere für Kapital, das in den kommenden Monaten benötigt wird, oder als Liquiditätsreserve. Sie bieten die höhere Flexibilität und profitieren in der Regel von sehr geringen Handelsspreads.