Altersvorsorgedepot: Der Staat zögert, die Banken stehen schon Schlange
Banken setzen beim Altersvorsorgedepot auf Kundenbindung statt Ertrag. Was das für dich heißt und wie du mit unserem Rechner die Förderung durchspielst.
Seit Wochen unken Beobachter, ob das staatliche Altersvorsorgedepot (AVD) überhaupt pünktlich zum 1. Januar 2027 an den Start gehen wird. Nun verdichten sich diese Befürchtungen. Wie aus einer Antwort des Bundesfinanzministeriums (BMF) auf eine Anfrage der Grünen hervorgeht, prüft das Ministerium derzeit, ob ein staatliches Altersvorsorgedepot überhaupt umsetzbar ist.
Doch das ist kein Problem für dich: Während das staatliche Produkt wohl auf sich warten lässt, sind die privaten Anbieter längst in den Startlöchern. Niemand muss auf das staatliche Produkt warten. Längst haben sich etliche Neobroker und Banken positioniert. Ab dem 1. Januar 2027 kannst du dann mit dem Altersvorsorgedepot (AVD) staatlich gefördert für die Rente vorsorgen, auch mit ETFs. Bei einer derart langen Laufzeit kommt es auf jeden Basispunkt an Gebühren an. Ein Vergleich ist dringend nötig.
Schaue dir jetzt unbedingt den Altersvorsorgedepot-Vergleich an.
Unser AVD-Vergleich wird in den nächsten Wochen noch wesentlich umfangreicher, denn fast jedes Institut will dabei sein, wie aus dem AVD-Barometer 2027 von dwpbank und des Berliner Fintechs lemon.markets hervorgeht. Viele setzen aber weniger auf den Ertrag aus dem Depot selbst als darauf, dich als Kunden langfristig zu halten.
Fast alle setzen auf das Altersvorsorgedepot
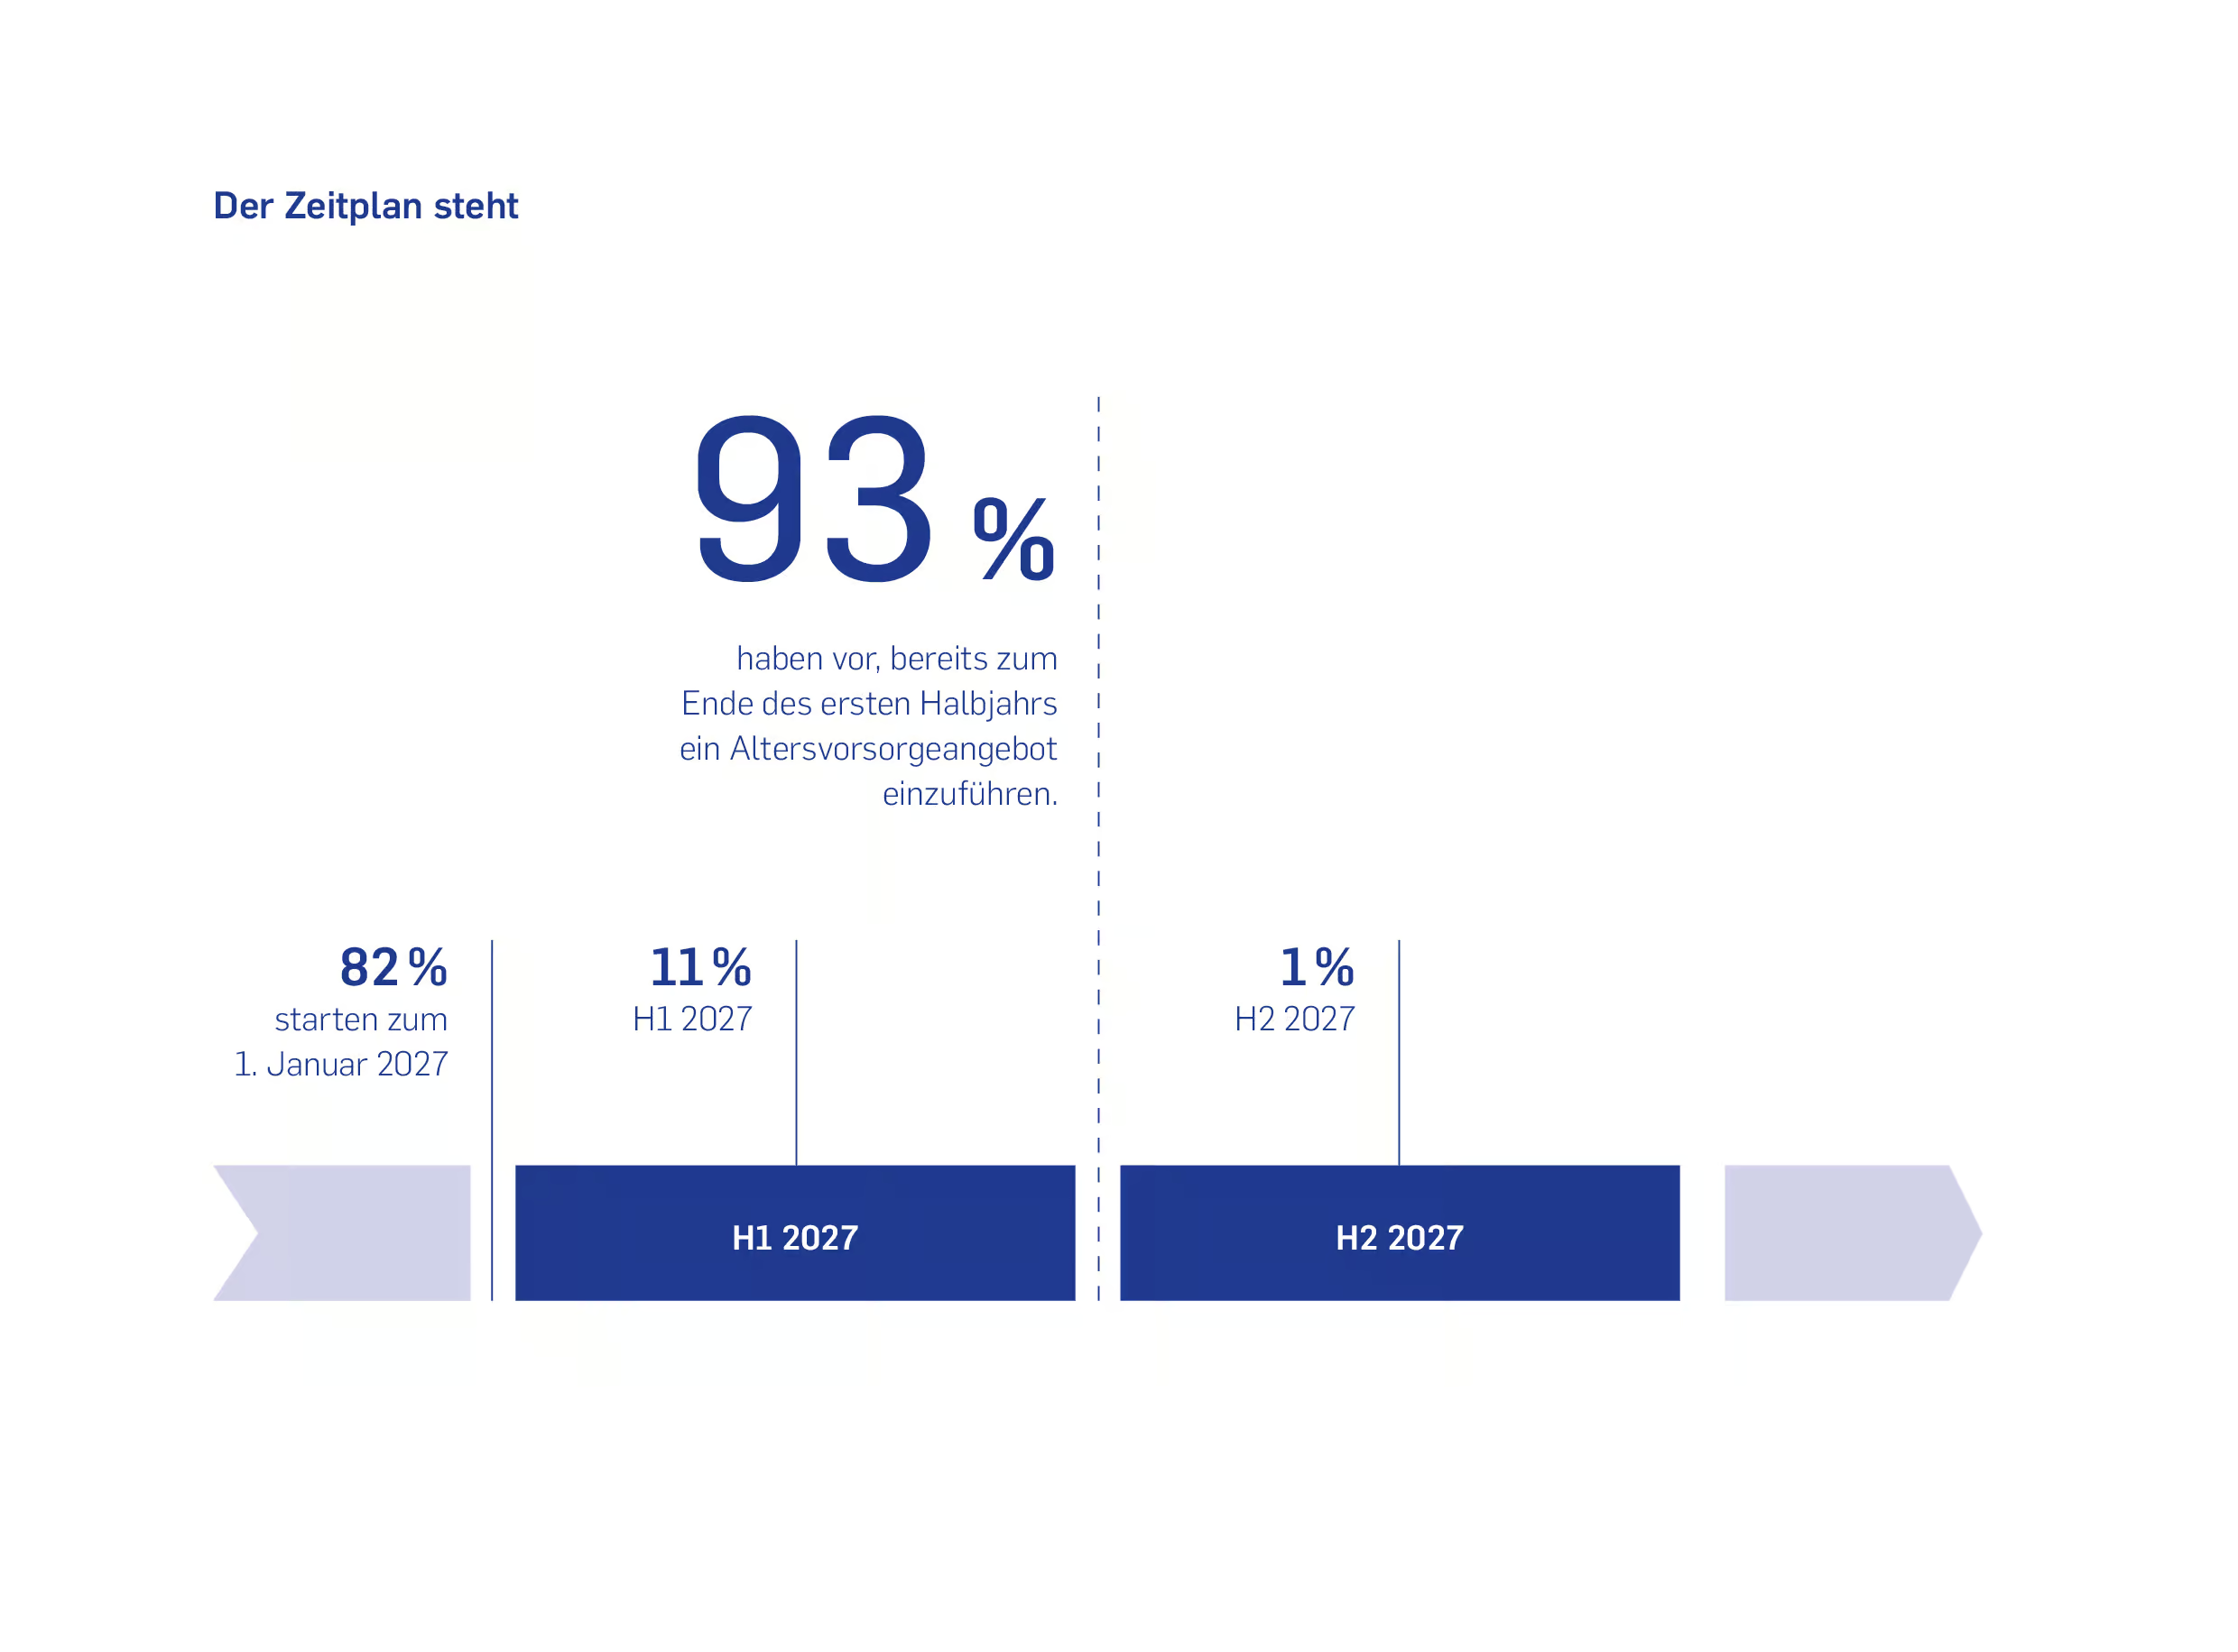
Laut der Umfrage planen 90 Prozent der befragten Banken, Sparkassen und Broker ein AVD-Angebot, 82 Prozent wollen schon zum Start im Januar dabei sein. Bis Ende des ersten Halbjahrs 2027 wollen sogar 93 Prozent ihr Angebot eingeführt haben. Für 86 Prozent ist das AVD ein Kernprodukt.
Der AVD-Zeitplan für die nächsten Monate
Auch das Spektrum wird breit: 77 Prozent wollen das Standarddepot anbieten, 66 Prozent das individuelle Altersvorsorgedepot und 73 Prozent zusätzlich die Frühstartrente. Im Fokus stehen vor allem Familien (84 Prozent) sowie Berufseinsteiger (78 Prozent).
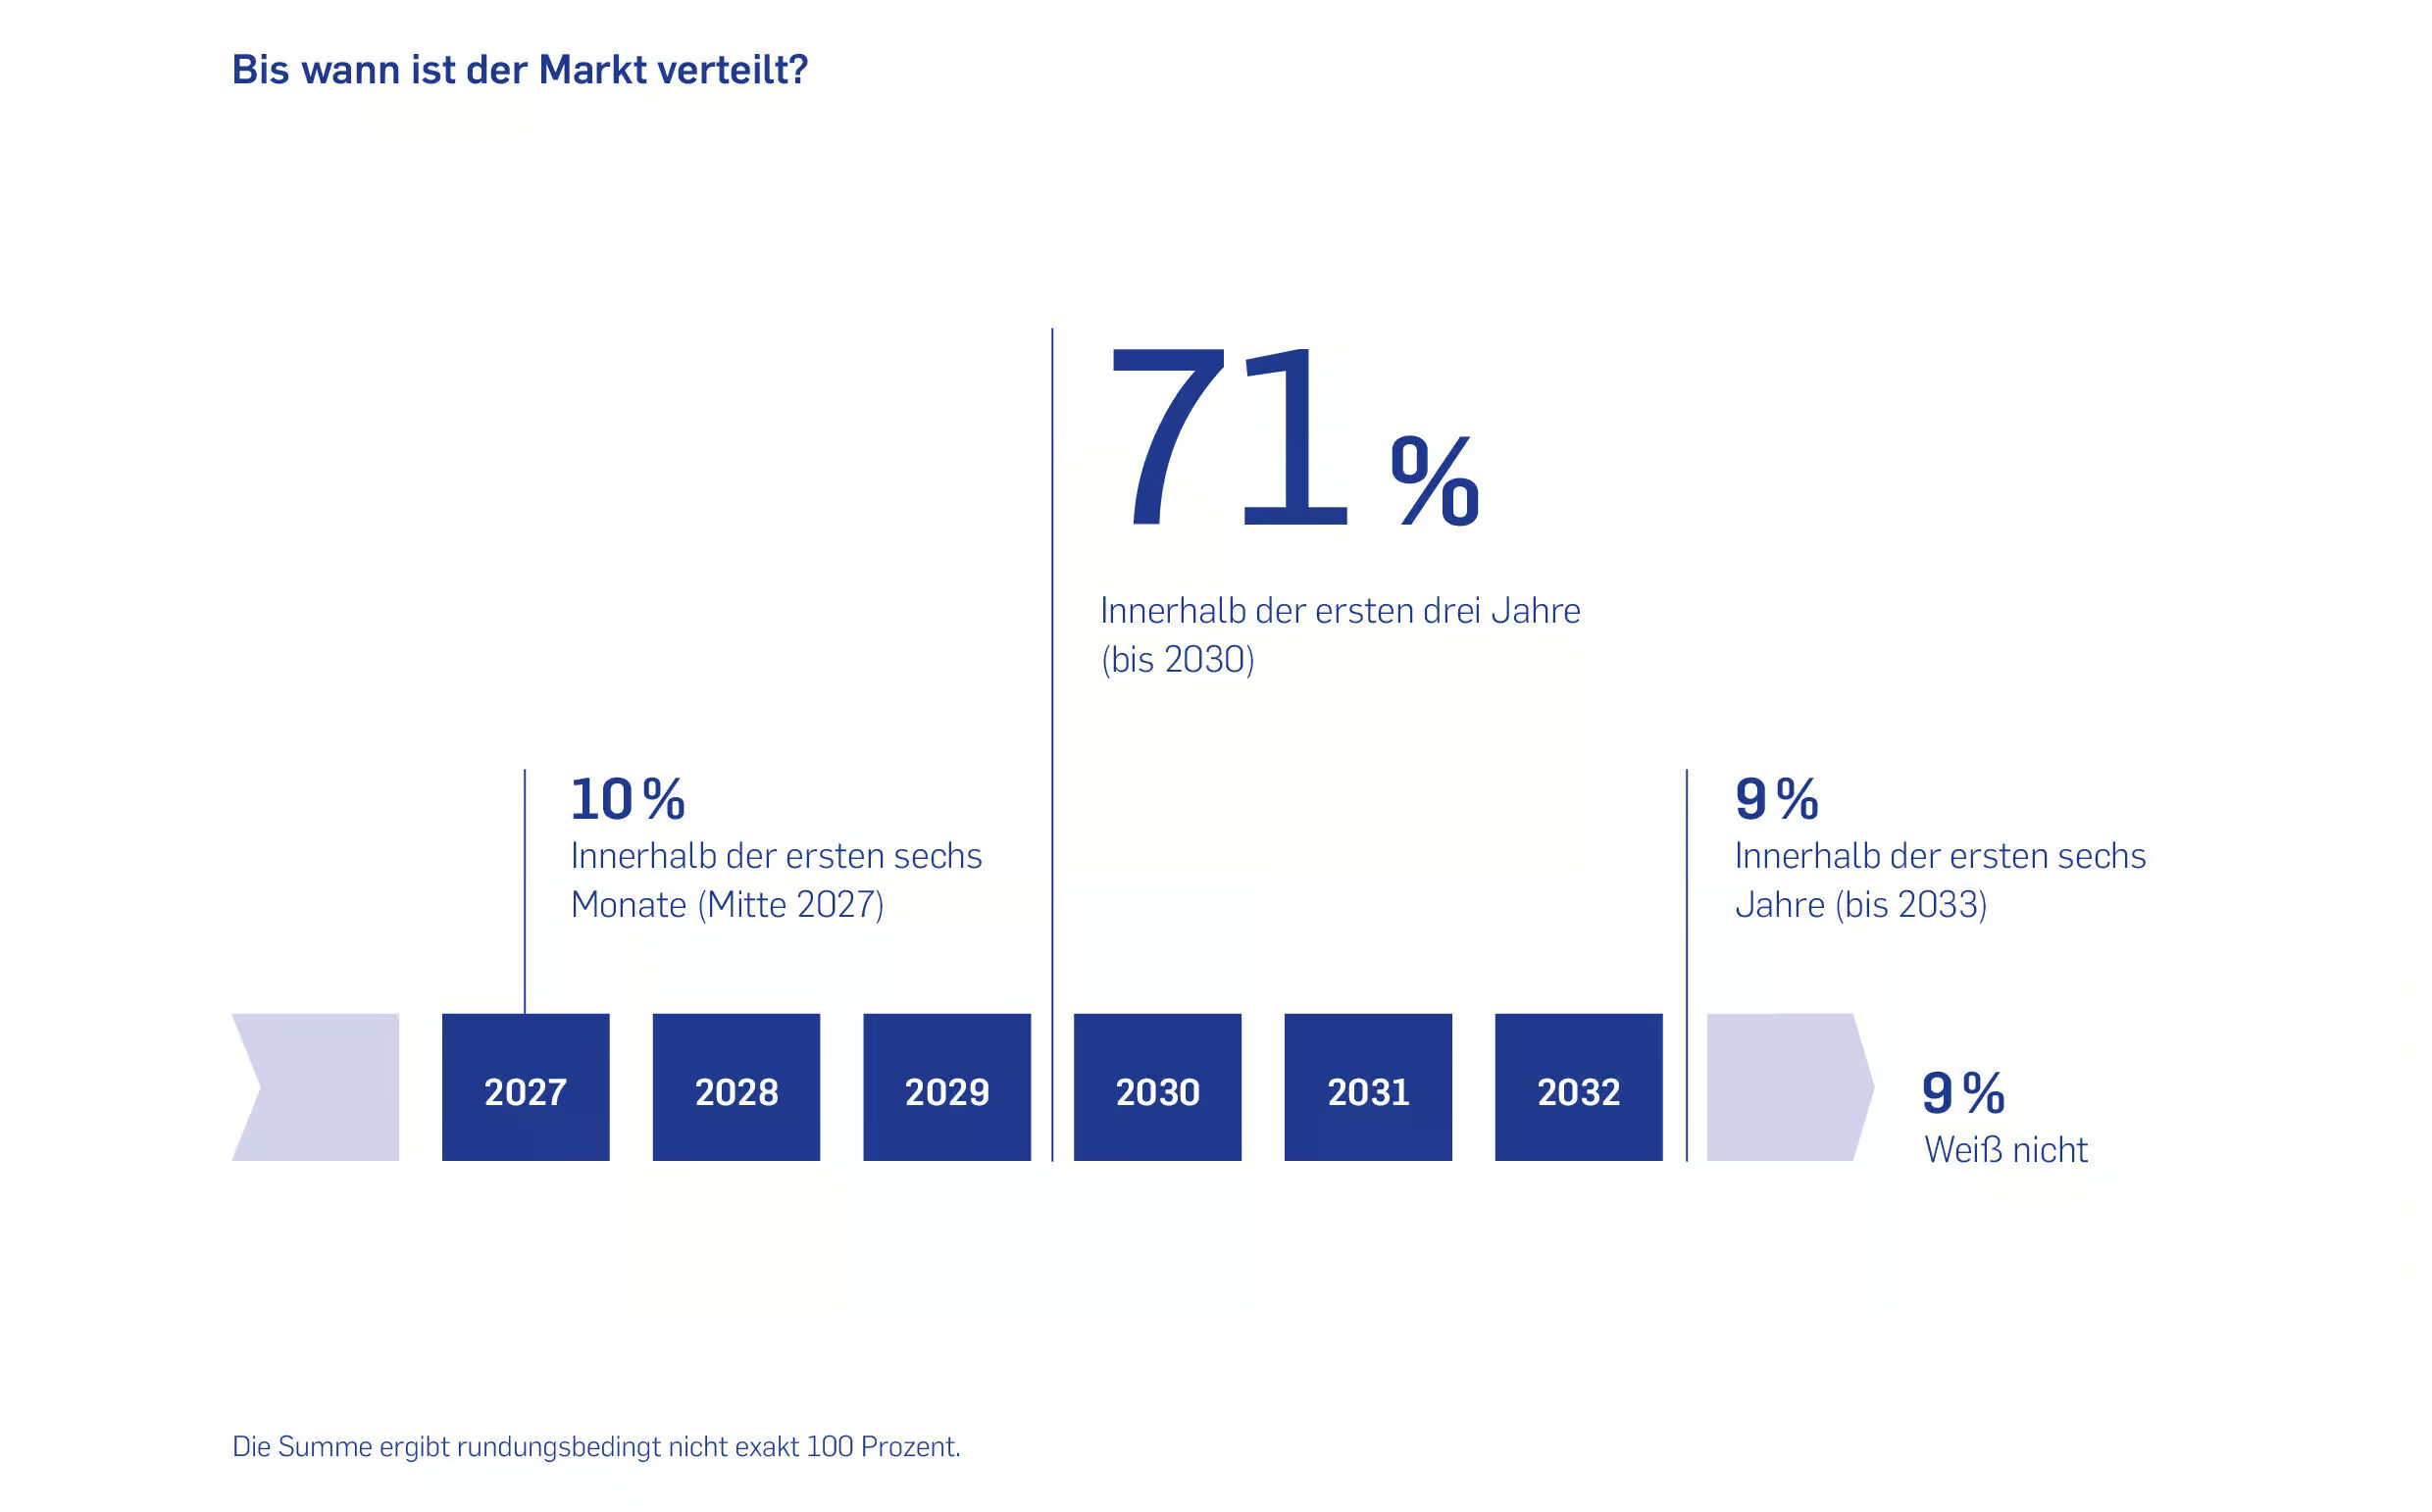
Die Institute rechnen zudem mit einem schnellen Wettlauf um Kundschaft: 81 Prozent erwarten, dass der Markt spätestens 2030 weitgehend verteilt ist. Rund jedes dritte Institut traut dem AVD sogar eine Verbreitung wie beim schwedischen Investeringssparkonto (ISK) zu, das als Vorbild für breite Kapitalmarktbeteiligung gilt.
Der Markt ist noch lange nicht verteilt
Kundenbindung: Was das für dich bedeutet
Beim Standarddepot sind die Effektivkosten gesetzlich auf ein Prozent pro Jahr gedeckelt. Ob sich das für die Anbieter rechnet, konnten 52 Prozent der Befragten zum Umfragezeitpunkt noch nicht beurteilen. 28 Prozent halten das Standarddepot für schwer oder kaum wirtschaftlich tragfähig. Anbieten wollen es trotzdem 77 Prozent.
Der Grund: 84 Prozent sehen in der Kundenbindung den wichtigsten strategischen Mehrwert, 58 Prozent das Potenzial für Cross- und Upselling. „Mit Blick auf die langfristige Kundenbindung steht der Ertrag für uns nicht im Vordergrund. Klar ist: Wenn wir diese Chance nicht nutzen, werden es andere tun“, erklärt Tobias Nippes, Abteilungsdirektor Vertriebssteuerung und Kommunikation der Stadt-Sparkasse Solingen.
Für dich ist das zunächst eine gute Nachricht, denn viele Anbieter werden um dich werben. Es heißt aber auch: Das AVD kann für manche Institute der Türöffner für weitere Produkte sein. Achte deshalb darauf, was dir neben dem Depot angeboten wird, und unterschreibe nicht einfach bei deiner Hausbank, nur weil du dort schon Kunde bist.
Preiskampf? Bisher vor allem beim Standarddepot
Beim Standarddepot ist der Preiskampf längst eröffnet. Den Anfang machte im August Scalable Capital: keine Gebühren für Depotführung, Sparpläne und Orders, laufende Kosten von höchstens 0,15 Prozent pro Jahr, im ersten Jahr sogar null. Die Deka verlangt für das Standarddepot der Sparkassen 0,1 Prozent, die Deutsche Bank in den ersten zwei Jahren ebenfalls 0,1 Prozent und danach 0,28 Prozent. Smartbroker+ erstattet drei Jahre lang die ETF-Kosten. Alle liegen damit weit unter dem gesetzlichen Deckel von einem Prozent. Daher dürfte in den meisten Fallen ein kostengünstiges Standarddepot in den meisten Fällen die bessere Wahl sein.
Die Top-Anbieter beim Standarddepot.
Beim individuellen Altersvorsorgedepot, in dem du deine ETFs selbst auswählst, sieht es anders aus. Hier haben die Anbieter mehr Spielraum bei den Kosten. Auf Preisführerschaft setzen laut Umfrage aber nur 7 Prozent. 40 Prozent wollen sich an ihren heutigen Depotpreisen orientieren, 51 Prozent hatten ihre Preisstrategie zum Befragungszeitpunkt noch gar nicht festgelegt. Als wichtigsten Erfolgsfaktor nennen die Institute die Einfachheit des Produkts (29 Prozent), vor der staatlichen Förderung (24 Prozent) und qualifizierter Beratung (18 Prozent). Niedrige Kosten kommen nur auf 9 Prozent.
„Über den Preis allein wird aber kaum jemand gewinnen“, sagt Max Linden, Gründer und CEO von lemon.markets. Wer deutlich über dem Markt liege, werde es aus seiner Sicht allerdings schwer haben. Für dich gilt umgekehrt: Kosten wirken über Jahrzehnte. Schon wenige Zehntelprozentpunkte Unterschied können bis zum Rentenbeginn einen spürbaren Betrag ausmachen.

ETFs sind gesetzt, Robo-Advisor nicht
Gute Nachricht für ETF-Fans, die sich selbst um die Produktauswahl kümmern möchten: 83 Prozent der Institute planen auch beim individuellen AVD mit ETFs und Indexfonds. Welche ETFs sich für die geförderte Altersvorsorge eignen und wie viele du brauchst, liest du in unserem Ratgeber Welche ETFs fürs Altersvorsorgedepot?
Beim Abschluss setzen die meisten Anbieter auf beides: 84 Prozent planen den Abschluss in der Filiale, 76 Prozent zusätzlich online oder per App. Automatisierte Anlageempfehlungen oder Robo-Advisory plant dagegen keines der befragten Institute. 81 Prozent rechnen mit hohem oder sehr hohem Beratungsbedarf. Wer sich vorab selbst informiert, geht entspannter ins Gespräch und erkennt schneller, ob ein Angebot wirklich passt.
Riester-Sparer: Nachfragen lohnt sich
Hast du noch einen Riester-Vertrag, gehörst du zu einer begehrten Zielgruppe: 55 Prozent der Institute zählen Riester-Kunden zu ihren wichtigsten Zielgruppen. Den Übertrag bestehender Verträge ins AVD haben aber erst 30 Prozent fest eingeplant, 54 Prozent prüfen ihn noch. Offene Detailfragen zur steuerlichen Behandlung, zum Riester-Transfer und zu den Förderkriterien könnten die Pläne einzelner Anbieter laut Umfrage noch verzögern. Frag deshalb gezielt nach, ob und wann dein Wunschanbieter einen Übertrag ermöglicht.
Frühstartrente: Auch für Familien wird es spannend
Drei von vier Instituten (73 Prozent) wollen neben dem AVD auch die Frühstartrente anbieten. Kristina Lindenbaum, Vorständin für Kunde und digitale Transformation bei der dwpbank, sieht darin die Chance, dass eine ganze Generation mit dem Kapitalmarkt aufwächst. Alle Details zu Förderung, Anlage und Auszahlung findest du in unserem Beitrag Frühstartrente erklärt.
So bereitest du dich jetzt auf das AVD vor
Bis zum Start sind es nur noch wenige Wochen. Nutze die Zeit, um deine Entscheidung vorzubereiten, statt dich beim ersten Werbebrief festzulegen:
- Förderung durchrechnen: Mit unserem Altersvorsorgedepot-Rechner siehst du, wie viel Zulagen und Kapital für dich drin sein können.
- Anbieter vergleichen: Unsere AVD-Startliste zeigt, wer zum Start dabei ist und zu welchen Konditionen.
- Variante wählen: Standarddepot oder individuelles Depot mit selbst gewählten ETFs? Unser Ratgeber zum AVD hilft dir bei der Entscheidung.
- Gesamtvermögen im Blick behalten: Mit dem extraETF Portfolio Tracker siehst du, wie dein AVD zu deinem bestehenden Depot passt und wie breit du insgesamt aufgestellt bist.