„Gold ist kein Airbag, der in jeder Krise sofort auslöst“
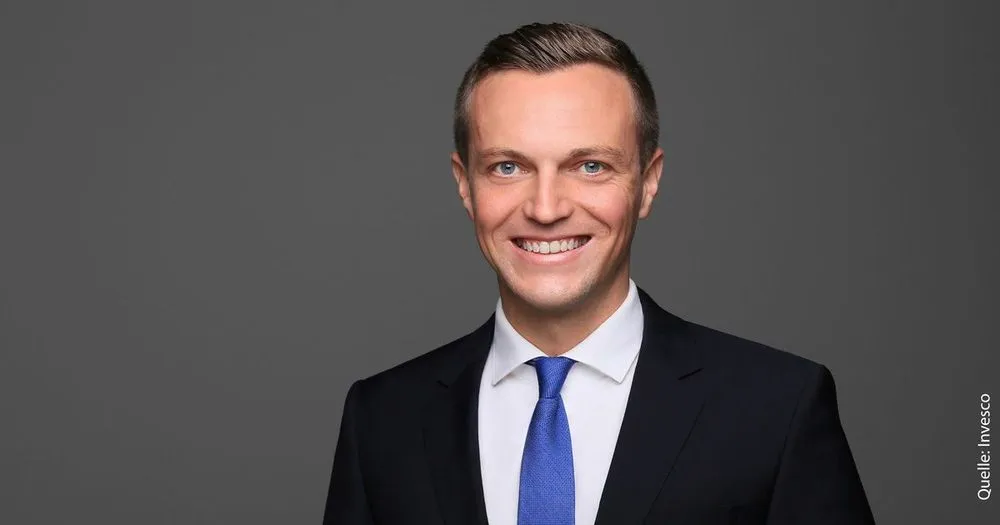
Nach dem Rekordhoch kam der Rückschlag: Wie viel Sicherheit bietet Gold noch? Frederick Fischer, ETF-Experte bei Invesco, erklärt, warum Notenbanken weiter zugreifen, welchen Platz Gold im Depot verdient und worauf Anleger beim Einstieg achten sollten.
Im Januar hat der Goldpreis ein Allzeithoch erreicht, inzwischen liegt er deutlich darunter. Was steckt hinter dem Rückgang?
Gold hatte Ende Januar bei rund 5.600 US-Dollar je Unze sein Rekordhoch erreicht und notiert aktuell bei etwas über 4.000 US-Dollar. Nach einem so steilen Anstieg ist eine Korrektur zunächst normal, weil Anleger Gewinne mitgenommen haben und der Markt anfälliger für Rücksetzer war. Dazu kamen aber auch fundamentale Gründe. Die Zinserwartungen haben sich gedreht: Die EZB hat im Juni erstmals seit 2023 die Zinsen erhöht, die Fed im September. Höhere Zinsen belasten Gold, weil es selbst keine Erträge abwirft und Anleihen und Tagesgeld damit attraktiver werden.
Hinzu kamen ein zeitweise festerer Dollar, der Gold für Anleger außerhalb der USA verteuert, sowie steigende Ölpreise mit neuen Inflationssorgen und Abflüsse aus goldbesicherten Fonds. Der Rückgang war also keine Einzelnachricht, sondern das Zusammenspiel mehrerer Faktoren. Er ändert nichts daran, dass Gold im Jahresvergleich weiterhin auf hohem Niveau notiert.
Sehen Sie nach der Korrektur wieder Aufwärtspotenzial? Und, wenn ja: Was sind die Gründe?
Auf kurze Sicht hängt viel von Zinsen und Dollar ab, und genau dort ist die Unsicherheit hoch. Mittel- bis langfristig sehe ich aber weiter gute Argumente für Gold, allen voran die Nachfrage der Zentralbanken. Im ersten Quartal 2026 haben sie laut World Gold Council netto 298 Tonnen gekauft, im zweiten Quartal waren es 289 Tonnen, ein Rekord für ein zweites Quartal. Bemerkenswert ist, dass sie auch gekauft haben, als der Preis deutlich gefallen ist. Die Notenbanken kaufen also nicht dem Preis hinterher, sondern aus strategischen Gründen.
Überwache deine Gold-Bestände im Gesamtportfolio.
Polen ist dabei der größte Käufer: Die Nationalbank hat im zweiten Quartal 51 Tonnen erworben, ihre Reserven liegen bei rund 632 Tonnen, und sie strebt 700 Tonnen an. China hat im selben Zeitraum 33 Tonnen zugekauft, so viel wie seit Ende 2023 nicht mehr in einem Quartal, und kauft inzwischen seit mehr als anderthalb Jahren jeden Monat Gold. Hinzu kommen Usbekistan, Kasachstan und Tschechien. Es gibt auch Verkäufer wie Russland und die Türkei, meist aus Haushalts- oder Liquiditätsgründen. Das ändert nichts am Gesamtbild: In einer Umfrage des World Gold Council erwarten 89 Prozent der Zentralbanker, dass die globalen Goldreserven in den nächsten zwölf Monaten steigen.
Dazu kommen die hohe Staatsverschuldung und geopolitische Risiken. Ein weiterer möglicher Treiber wäre ein nachlassender Zinsdruck: Als die US-Renditen zuletzt sanken und der Dollar schwächer wurde, ist Gold prompt wieder über 4.000 Dollar gestiegen. Kursprognosen sind aber nie sicher, und Gold bleibt ein schwankungsanfälliges Investment.
Gold wird oft als Absicherung gehalten. Wie verlässlich schützt Gold bei Kursstürzen an den Aktienmärkten?
Gold ist kein Airbag, der in jeder Krise sofort auslöst. Historisch hat es sich oft unabhängig von Aktien entwickelt und das Depot in vielen Stressphasen stabilisiert. Diese geringe Korrelation ist der eigentliche Wert von Gold, und sie wirkt vor allem über längere Zeiträume. Es gab aber auch Phasen, in denen Gold im ersten Schock mitgefallen ist, weil Anleger Liquidität gebraucht und alles verkauft haben, was sich schnell zu Geld machen lässt. Erst danach hat sich Gold meist wieder erholt. Außerdem gilt: Wenn Zinsen und Dollar steigen, kann Gold auch ohne Aktiencrash unter Druck geraten. Die diesjährige Korrektur zeigt, dass selbst ein „sicherer Hafen“ deutlich schwanken kann. Gold senkt das Gesamtrisiko eines Portfolios über die Zeit, einen Schutz bei jedem Kurssturz bietet es nicht. Anleger sollten deshalb mit realistischen Erwartungen an Gold herangehen.
Ein wichtiger Aspekt für Gold ist die Korrelation. Erfahre mehr darüber.
Welche Aufgabe kann Gold in einem ETF-basierten Depot übernehmen, und welche nicht?
Gold kann ein Diversifikator sein. Es ist an kein Unternehmen und keinen Schuldner gebunden und kann Inflations-, Währungs- und Krisenrisiken teilweise abfedern. Es eignet sich daher gut als Beimischung zu einem Kern aus Aktien- und Anleihen-ETFs, weil es sich in vielen Marktphasen anders verhält als diese beiden Anlageklassen. Auch bei starken Währungsschwankungen oder geopolitischen Spannungen kann es dem Depot Stabilität geben. Gold kann aber nicht das, was andere Anlageklassen leisten. Es zahlt weder Zinsen noch Dividenden und erwirtschaftet keinen Cashflow. Die Rendite hängt allein von der Preisentwicklung ab, und die kann über lange Zeit seitwärts laufen. Gold ist deshalb ein Baustein zur Risikostreuung, aber keine Basis für den langfristigen Vermögensaufbau. Dafür bleiben breit gestreute Aktien-ETFs das Fundament.
Wie hoch sollte der Goldanteil im Depot sein?
Das ist eine individuelle Entscheidung und hängt von Risikoneigung, Anlagehorizont und der übrigen Vermögensstruktur ab. Als grobe Orientierung werden häufig 5 bis 10 Prozent genannt. Das ist eine Faustregel, keine Empfehlung für den Einzelfall. Wer sehr sicherheitsorientiert ist oder bewusst gegen Krisen und Währungsrisiken absichern möchte, liegt eher am oberen Ende, wer vor allem auf Wachstum setzt, eher am unteren. Wichtiger als die exakte Zahl ist, dass Gold ein Baustein bleibt und das Depot nicht dominiert. Nach den starken Kursbewegungen der letzten Monate sollten Anleger außerdem prüfen, ob die Gewichtung noch zu ihrer Planung passt, und sie bei Bedarf per Rebalancing anpassen.
So bindest du Gold in dein Portfolio ein.
Ein einfacher Weg, in Gold zu investieren, sind Gold-ETCs. Worauf sollten Anleger dabei achten?
Zunächst sollten Anleger wissen, was sie kaufen. In der EU gibt es keinen klassischen Gold-ETF, weil Fonds nach den UCITS-Regeln nicht in einen einzelnen Rohstoff investieren dürfen. Deshalb greift man zu Gold-ETCs. Rechtlich sind das Schuldverschreibungen, das heißt, Anleger haben eine Forderung gegen den Emittenten und sind nicht direkt Eigentümer des Goldes. Entscheidend ist darum die Absicherung. Gute Produkte sind physisch hinterlegt, das Gold lagert getrennt in einem Tresor, und der Emittent hat einen soliden Aufbau. Damit lässt sich das Emittentenrisiko in der Praxis deutlich begrenzen.

Für deutsche Anleger ist der Auslieferungsanspruch besonders wichtig. Nur ETCs, die einen Anspruch auf Lieferung des Goldes verbriefen, sind nach einem Jahr Haltedauer steuerfrei. Bei anderen Produkten fällt die 25-prozentige Abgeltungsteuer an. Das kann über die Jahre einen großen Unterschied machen und wird oft übersehen.
Bei den Kosten sollte man nicht nur auf die jährliche Verwaltungsgebühr (TER) schauen. Mindestens genauso relevant sind der Spread beim Kauf und Verkauf sowie die Ordergebühren oder Sparplan-Entgelte beim eigenen Broker. Wer einen Sparplan plant, sollte außerdem prüfen, ob der ETC dort besparbar ist. Dabei ist zu beachten, dass bei Sparplänen jede einzelne Rate ihre eigene Haltefrist von einem Jahr hat. Und schließlich gehört auch bei Gold-ETCs die Handelbarkeit dazu: Ein ausreichend großes Fondsvolumen und enge Spreads erleichtern den Ein- und Ausstieg.
Zum Schluss: Was raten Sie Anlegern, die jetzt neu in Gold einsteigen wollen – lieber auf einen Schlag oder schrittweise per Sparplan?
Wegen der hohen Schwankungen empfehle ich für den Einstieg eher den schrittweisen Weg. Ein Sparplan verteilt den Einstiegszeitpunkt und nimmt den Druck, den „richtigen“ Moment zu erwischen. Gerade nach einem Rekordhoch und einer deutlichen Korrektur ist das psychologisch ein großer Vorteil. Er schützt aber nicht vor Preisverlusten. Bei Sparplänen hat zudem jede Rate ihre eigene einjährige Haltefrist, was bei der Steuerplanung zu beachten ist. Wer einen größeren Betrag hat, kann ihn auch in mehreren Tranchen über einige Monate investieren. Entscheidend ist, dass Gold zur persönlichen Gesamtstrategie passt und der Anteil nicht zu groß wird. Wer langfristig denkt, braucht keine Kursprognose, sondern einen klaren Plan.