„Jemand muss die Infrastruktur dafür bauen“: Wer vom KI-Boom profitiert
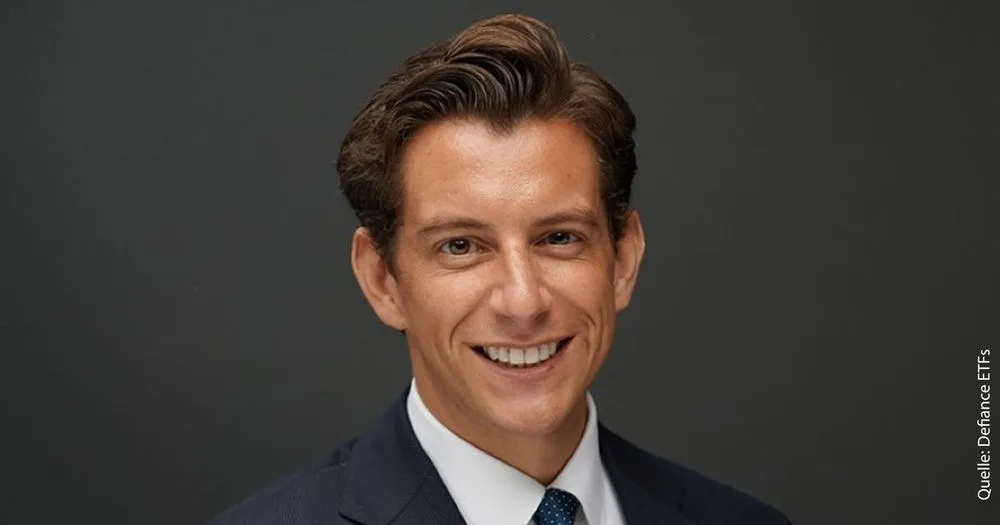
Nicht Nvidia, sondern Turbinen, Speicherchips und Laser: Brendan Cavanaugh, Strategiechef bei Defiance ETFs, erklärt, warum die nächsten KI-Gewinner aus der Infrastruktur kommen könnten und welchen Depotanteil er für Themen-ETFs für sinnvoll hält.
Der KI-Boom wird von Nvidia und anderen Unternehmen dominiert. Warum könnten die nächsten Gewinner an der Börse aus dem Bereich der KI-Infrastruktur kommen?
Nvidia hat sich seinen Platz verdient. Aber eine GPU allein bringt nichts. Sie benötigt Strom, Speicher, Kühlung und eine Möglichkeit, Daten an den nächsten Chip weiterzuleiten – und genau das sind derzeit die Faktoren, die den Ausbau bremsen. Schauen Sie sich die Ausgaben an. Die vier größten US-Hyperscaler prognostizieren für 2026 Investitionsausgaben in Höhe von rund 730 Milliarden US-Dollar, und Analysten erwarten für 2027 Werte nahe oder über einer Billion US-Dollar. Vor einem Jahr sagte Satya Nadella, das größte Problem von Microsoft sei die Stromversorgung, nicht ein Überangebot an Rechenleistung, und dass das Unternehmen GPUs auf Lager habe, die es nicht anschließen könne.
Wenn sich der Engpass verschiebt, verschiebt sich auch die Preissetzungsmacht. Vor einigen Jahren waren Chips der Engpass. Heute sind es Turbinen, Transformatoren, Speicher und optische Komponenten, und die Hersteller dieser Komponenten sind für Jahre ausverkauft. Wir glauben, dass sich hier ein Großteil der nächsten Phase dieser Entwicklung abspielen wird, und deshalb haben wir ETFs wie Defiance AI & Power Infrastructure UCITS ETF (WKN: A423YD), Defiance Memory UCITS ETF (WKN: A42CVD) und Defiance Photonics UCITS ETF (WKN: A42GFR) rund um diese spezifischen Engpässe aufgebaut und nicht um die namhaften Unternehmen. Alle drei stehen europäischen Anlegern als UCITS-ETFs auf Xetra zur Verfügung.
KI-Rechenzentren benötigen immer mehr Strom. Welche Unternehmen werden davon am meisten profitieren?
Die Unternehmen, die dabei helfen, den Standort mit Strom zu versorgen. Der Bau eines Rechenzentrums dauert 12 bis 24 Monate. Der Anschluss an das Stromnetz kann drei bis sieben Jahre in Anspruch nehmen. Genau in dieser Lücke liegt die Chance.
Ich würde daher drei Gruppen im Blick behalten. Erstens die Ausrüstungshersteller: Gasturbinen, Transformatoren und Schaltanlagen. GE Vernova verfügt über einen Auftragsbestand und Reservierungen für Gasturbinen von rund 122 Gigawatt, wobei die Auslieferungen bis in die frühen 2030er Jahre reichen, und die Vorlaufzeiten für große Transformatoren betragen mittlerweile über zwei Jahre. Ähnlich sieht es in Europa aus, wo Siemens Energy bei Turbinen und Netzausrüstung für Jahre ausgebucht ist. Zweitens die Bauunternehmen: die Netzbauunternehmen und Ingenieurbüros. Quanta Services schloss das dritte Quartal mit einem Rekordauftragsbestand von 63,7 Milliarden US-Dollar ab. Drittens die Stromerzeuger und Energieversorger, die tatsächlich Strom liefern können, sowie Vor-Ort-Lösungen wie Brennstoffzellen und Gas für Entwickler, die nicht auf das Netz warten können.
So ist der Defiance AI & Power Infrastructure aufgebaut, etwa die Hälfte des Index entfällt auf Stromerzeugung und Netzausrüstung, der Rest verteilt sich auf Bauwesen, Versorgungsunternehmen und die Hardware der Rechenzentren selbst. Der Index hängt nicht davon ab, dass sich eine bestimmte Energiequelle durchsetzt. Wie auch immer der Strom dorthin gelangt – jemand muss die Infrastruktur dafür bauen.
Warum werden Speicherchips zum entscheidenden Engpass bei der KI-Entwicklung?
KI-Modelle haben sich viel schneller entwickelt als die Speicherbandbreite, sodass für den Ausbau deutlich mehr Speicher benötigt wird, um mit der Rechenleistung Schritt zu halten. Jede GPU benötigt einen High-Bandwidth-Memory (HBM)-Speicher direkt neben sich, und HBM beansprucht wesentlich mehr Waferkapazität als herkömmlicher DRAM. Wenn Hersteller ihre Waferproduktion auf KI umstellen, bleibt weniger für alles andere übrig, und die Preise steigen auf breiter Front.
Was viele Menschen übersehen, ist, dass es nicht nur um HBM geht. KI treibt auch die Nachfrage nach Server-DRAM, Flash-Speicher und Festplatten an, und bei all diesen Komponenten herrscht Versorgungsengpass. SK hynix gibt an, dass sein DRAM- und HBM-Angebot bis einschließlich 2029 praktisch ausverkauft ist. Kioxia hat seine gesamte Flash-Kapazität für 2027 verkauft und mehr als die Hälfte der Kapazität für 2028 in langfristigen Verträgen gebunden. Seagate hat den Großteil seiner Festplattenkapazität für Rechenzentren bis ins Jahr 2028 vergeben. Auch das Angebot lässt sich nicht einfach dorthin verlagern, wo die Nachfrage besteht. Jede Speicherart verfügt über eigene Fabriken, Anlagen und Prozesse. Man kann eine Flash-Fabrik nicht einfach in eine DRAM-Fabrik umwandeln oder Festplatten auf einer Chip-Fertigungslinie herstellen. Selbst innerhalb des DRAM-Bereichs benötigt HBM separate Kapazitäten für das Stapeln und die Verpackung sowie eine langwierige Kundenqualifizierung. Der Bau neuer Fabriken dauert Jahre, und viele der größten neuen Anlagen werden erst 2027 oder 2028 ihre volle Produktionskapazität erreichen.
Deshalb deckt unser Speicherfonds (Defiance Memory UCITS ETF) „DRAM“ die gesamte Speicher- und Speicherkette ab und beschränkt sich nicht nur auf die drei größten Chiphersteller. Der Speichermarkt ist nach wie vor zyklisch. Doch der Kundenstamm hat sich verändert, und langfristige Verträge mit den Hyperscalern verschaffen diesen Unternehmen deutlich mehr Planungssicherheit als früher.
Welche Rolle spielt die Photonik beim Ausbau der KI, und wo liegen die größten Wachstumschancen?
Photonik bedeutet, Daten mit Licht statt mit Strom zu übertragen. Stellen Sie sich Kupfer als eine Landstraße vor. Für kurze Strecken funktioniert das gut, aber bei zunehmendem Verkehr kommt es zu Staus. Die Optik ist die Autobahn.
In den heutigen KI-Systemen werden viele Daten immer noch über Kupfer übertragen, insbesondere innerhalb des Server-Racks. Das Problem ist: Je schneller Daten über Kupfer übertragen werden, desto kürzer ist die Strecke, die sie zurücklegen können, und desto mehr Strom und Wärme wird dabei erzeugt. Wenn KI-Cluster auf Zehntausende von Chips anwachsen, stößt Kupfer an seine Grenzen. Optische Verbindungen übertragen mehr Daten über größere Entfernungen und verbrauchen dabei weniger Energie. Wenn Strom die knappe Ressource ist, spielt das eine große Rolle.
Die Nachfrage spiegelt sich bereits in den Zahlen wider. Der Umsatz von Lumentum hat sich innerhalb eines Jahres mehr als verdoppelt und belief sich im Septemberquartal auf 1,26 Milliarden US-Dollar; zudem lag die Prognose erneut über den Erwartungen. Wie bei Speicherchips kann das Angebot nicht mithalten. Lumentum gibt an, dass seine optischen Komponenten bis Anfang 2029 ausverkauft sind, und Coherent hat Aufträge bis ins Jahr 2028.
Am 2. November vereinbarte Marvell den Kauf von Lumentum im Rahmen einer reinen Aktientransaktion im Wert von rund 115 Milliarden US-Dollar einschließlich Schulden, deren Abschluss für 2028 erwartet wird. Wenn eines der führenden Unternehmen für Rechenzentrumschips so viel für einen Optikbereich zahlt, zeigt dies, wie zentral die Photonik mittlerweile geworden ist.
Die größten Wachstumsbereiche sind meiner Ansicht nach die Hochgeschwindigkeits-Transceiver, die Server und Switches verbinden, die „Co-Packaged Optics“, bei denen sich die optische Verbindung direkt neben dem Chip befindet, sowie die Netzwerke, die Rechenzentren miteinander verbinden. Der Defiance Photonics UCITS ETF ist global aufgestellt und deckt diese gesamte Wertschöpfungskette ab, sodass man nicht auf ein einziges Design oder ein einziges Unternehmen setzt. Man setzt darauf, dass KI mehr Licht benötigt.
Energieinfrastruktur, Speicherchips oder Photonik: Welcher Sektor bietet derzeit das größte Renditepotenzial?
Ich wäre vorsichtig mit jedem, der Ihnen sagt, welcher Sektor die besten Renditen liefern wird. Sie sind alle mit demselben Ausbau verbunden, gelangen aber auf unterschiedlichen Wegen dorthin.
Die Energieinfrastruktur hat die längste Laufzeit. Energieversorger und Netzbetreiber vergeben Aufträge für Ausrüstung bereits Jahre im Voraus, und diese Nachfrage ergibt sich aus der Elektrifizierung im Allgemeinen, nicht nur aus der KI.
Im Bereich Speicher ist die Versorgungsknappheit derzeit am deutlichsten zu spüren. Die großen Hersteller sind für Jahre ausverkauft, und das hat die Wirtschaftlichkeit des Geschäfts verändert. Außerdem ist dieser Sektor der zyklischste der drei, sodass er tendenziell die stärksten Schwankungen in beide Richtungen aufweist.
Die Photonik befindet sich am frühesten in ihrer Einführungsphase. Optische Verbindungen entwickeln sich mit dem Wachstum von KI-Clustern von einer Nische zu einer Notwendigkeit, und die Anbieter können nicht genug produzieren.
Ich würde also sagen, dass alle drei Bereiche aus unterschiedlichen Gründen wirklich vielversprechend sind. KI lässt sich ohne einen dieser Bereiche nicht skalieren, und wenn man sie alle zusammen betrachtet, ist man nicht darauf angewiesen, dass ein einzelner Teil der Kette das gesamte Geschäft trägt.
Sind die hohen Bewertungen im KI-Sektor noch gerechtfertigt, oder droht eine Blase?
In einigen Bereichen sind die Bewertungen zwar höher, aber das gilt auch für die Gewinne. Für mich sieht das nicht wie im Jahr 2000 aus. Der Unterschied besteht darin, dass die Ausgaben real sind und durch echte Umsätze gedeckt werden. Speicherhersteller verzeichnen Rekordgewinne. Lumentum hat seinen Umsatz im Vergleich zum Vorjahr mehr als verdoppelt. Unternehmen für Netzausrüstung haben Aufträge, die schon Jahre im Voraus gebucht sind. Im Jahr 2000 wurden viele Unternehmen anhand von Besucherzahlen und Versprechungen bewertet. Hier zahlen die Kunden bereitwillig und stehen Schlange.
Was ich im Auge behalten würde, ist die Art der Finanzierung. Mehrere der Hyperscaler haben kürzlich einen negativen freien Cashflow gemeldet und stützen sich zunehmend auf die Anleihemärkte. Das sollte man im Auge behalten. Und wir haben bereits im Jahr 2026 starke Kursrückgänge bei Titeln erlebt, deren Geschäfte weiter wuchsen, weil die Erwartungen zu weit vorgelaufen waren. Das wird wieder passieren.
Hier findest du weitere spannenden Themen-Investments.
Ich würde jedoch die Aktienkurse vom tatsächlichen Bedarf trennen. Selbst wenn sich die Ausgaben für KI verlangsamen sollten, muss das Stromnetz dennoch ausgebaut werden, und Daten müssen weiterhin gespeichert und schneller übertragen werden. Das ist ein Grund, warum wir uns auf Infrastruktur konzentrieren. Sie ist an Dinge gebunden, die so oder so gebaut werden müssen.
Welcher prozentuale Anteil eines Portfolios ist für thematische ETFs angemessen?
Das hängt wirklich vom jeweiligen Anleger ab, aber die meisten Berater und Anleger, mit denen ich zusammenarbeite, betrachten thematische ETFs als Satellitenposition rund um einen diversifizierten Kern. Ein üblicher Wert liegt im Bereich von fünf bis zehn Prozent des Gesamtportfolios, wobei die Anlagen in der Regel auf mehrere Themen verteilt sind und nicht ausschließlich auf ein einziges.
Gerade bei thematischen Investments solltest du den Überblick behalten. Das geht am besten mit dem extraETF Portfolio Tracker.
Der Sinn des thematischen Investierens besteht darin, etwas zu halten, das in den Kernbeständen wahrscheinlich untergewichtet ist. Ein globaler Indexfonds enthält Nvidia und Microsoft. Er enthält jedoch nur sehr wenige Unternehmen, die Transformatoren, Speichermodule oder optische Laser herstellen. Ein fokussierter ETF füllt diese Lücke, ohne dass man gezwungen ist, einzelne Aktien auszuwählen.
Ich würde auch raten, realistisch mit der Volatilität umzugehen. Es handelt sich um konzentrierte Aktienengagements, die starken Schwankungen unterliegen können. Die richtige Größenbestimmung, damit man auch bei Kursrückgängen durchhalten kann, ist wichtiger als das Timing des Einstiegs. Für europäische Anleger machen UCITS-ETFs dies an lokalen Börsen wie Xetra in einem regulierten Rahmen neben dem Rest ihres Portfolios einfach möglich.