„Ein Testament allein reicht bei Kryptowährungen häufig nicht aus“
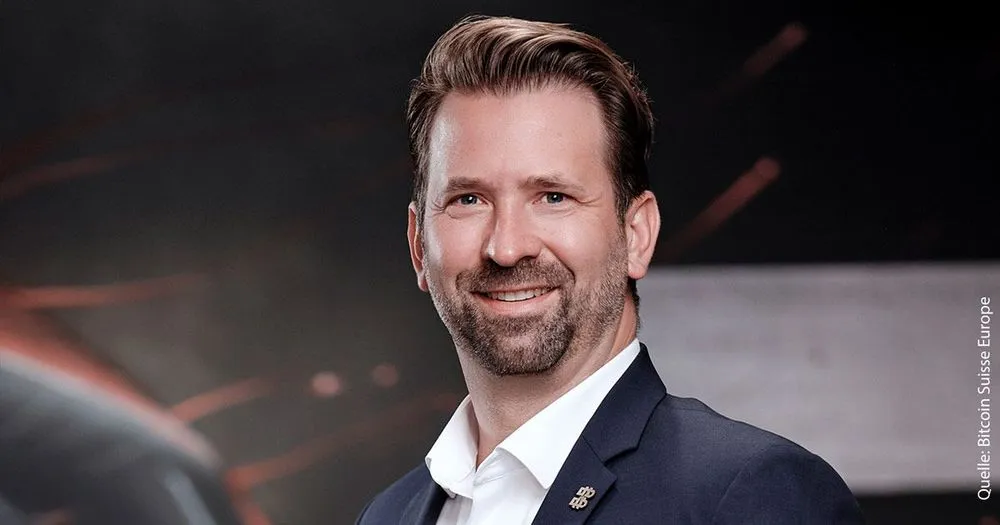
Haltefrist fällt, Bestandsschutz bleibt – aber gilt er auch für Erben? Roman Przibylla, Geschäftsführer von Bitcoin Suisse Europe, erklärt, was du jetzt dokumentieren solltest.
Das Bundeskabinett wollte eigentlich hat die Reform der Krypto-Besteuerung am 14. Oktober beschließen. Das verschiebt sich nun. Relativ klar scheint jedoch: Bitcoin, die bis Ende 2026 gekauft werden, behalten ihre einjährige Haltefrist, für spätere Käufe entfällt sie. Wie bewerten Sie diese Lösung aus Sicht von Anlegern, die über Jahrzehnte Vermögen aufbauen wollen?
Grundsätzlich begrüssen wir, dass der vorliegende Entwurf mit dem vorgesehenen Bestandsschutz Planungssicherheit für bestehende Investoren schaffen soll. Gleichzeitig sehen wir die geplante Abschaffung der einjährigen Haltefrist kritisch.
Wer Bitcoin über zehn oder zwanzig Jahre hält, verfolgt eine grundlegend andere Strategie als jemand, der kurzfristig auf Kursbewegungen spekuliert. Diese Unterscheidung sollte sich auch im Steuerrecht widerspiegeln.
Bitcoin ist längst kein reines Spekulationsobjekt mehr, sondern zunehmend Bestandteil einer strategischen Vermögensallokation. Wir erleben bei unseren Kunden, dass die Diskussion nicht mehr nur darum geht, ob man in Bitcoin investieren sollte, sondern welchen Anteil digitale Vermögenswerte langfristig im Gesamtportfolio einnehmen sollen.
Eine Steuerreform sollte langfristigen Vermögensaufbau nicht erschweren, sondern Rechtssicherheit schaffen und verantwortungsvolles Investieren fördern.
Viele Ihrer Kunden halten Bitcoin seit Jahren und möchten sie an Kinder oder Enkel weitergeben. Bislang übernimmt der Empfänger dabei das ursprüngliche Anschaffungsdatum. Gehen Sie davon aus, dass der Bestandsschutz auch beim Beschenkten oder Erben erhalten bleibt, wenn die Übertragung erst nach dem Stichtag stattfindet?
Aus unserer Sicht sollte der Bestandsschutz auch bei Schenkungen und Erbschaften erhalten bleiben. Andernfalls könnte die langfristige Vermögens- und Nachfolgeplanung vieler Anleger erheblich beeinträchtigt werden.
Nach der bisherigen steuerlichen Systematik tritt der Beschenkte oder Erbe bei unentgeltlichen Übertragungen grundsätzlich in die steuerliche Position des Rechtsvorgängers ein. Ob und in welchem Umfang dieser Grundsatz im weiteren Gesetzgebungsverfahren beibehalten wird, ist jedoch noch nicht abschliessend geklärt. Entscheidend ist daher, dass der Gesetzgeber dies ausdrücklich und rechtssicher regelt.

Es wäre kaum nachvollziehbar, wenn Bitcoin nach zwanzig Jahren Haltedauer allein durch die Übertragung an die eigenen Kinder ihren steuerlichen Bestandsschutz verlieren würden. Für uns ist das keine theoretische Diskussion. Immer mehr Kunden beschäftigen sich damit, wie sie ihr digitales Vermögen strukturiert und langfristig an die nächste Generation weitergeben können.
Der Gesetzentwurf drüfte in wenigen Wochen in Bundestag und Bundesrat kommen. Wo sehen Sie mit Blick auf Schenkungen und Erbschaften noch Unklarheiten, die im parlamentarischen Verfahren beseitigt werden sollten?
Wir sehen insbesondere drei Bereiche, in denen der Gesetzgeber für Klarheit sorgen sollte: die eindeutige Fortführung des ursprünglichen Anschaffungsdatums bei unentgeltlichen Übertragungen, die Anforderungen an den Nachweis des Bestandsschutzes sowie die steuerliche Behandlung komplexerer Nachfolgestrukturen.
Gerade bei grösseren Vermögen erfolgt die Nachfolge häufig nicht durch eine einfache Übertragung von einer Wallet auf eine andere. Es können unterschiedliche Familienmitglieder, mehrere Verwahrstellen oder gesellschaftsrechtliche Strukturen involviert sein. Hier brauchen Anleger klare und praktikable Regelungen.
Wenn Deutschland digitale Vermögenswerte steuerlich stärker in das bestehende Finanzsystem integriert, muss es auch bei der Vermögensnachfolge die entsprechende Rechtssicherheit gewährleisten. Denn Vermögensplanung endet nicht beim ursprünglichen Investor. Sie muss über Generationen funktionieren.
Bis zum Stichtag bleiben nur noch wenige Wochen. Überlegen Ihre Kunden, Bitcoin noch vor dem Jahreswechsel innerhalb der Familie zu übertragen, um auf der sicheren Seite zu sein? Und wann ist es aus Ihrer Sicht klüger, nichts zu überstürzen?
Wir stellen fest, dass die geplante Steuerreform viele Anleger dazu bewegt, ihre bestehende Vermögensstruktur zu überprüfen. Die Diskussion hat insbesondere bei Kunden mit grösseren Bitcoin-Beständen die Themen Dokumentation, Verwahrung und Nachfolgeplanung stärker in den Fokus gerückt.
Überstürzte Schenkungen allein aufgrund des im Entwurf vorgesehenen steuerlichen Stichtags können erhebliche rechtliche und steuerliche Folgen haben und bedürfen daher einer individuellen fachlichen Prüfung.
Eine Vermögensübertragung muss immer im Gesamtkontext betrachtet werden. Dazu gehören mögliche Schenkungsteuern, Freibeträge, familiäre Verhältnisse und die langfristigen Ziele des Vermögensinhabers. Unsere Botschaft ist klar: Jetzt ist der richtige Zeitpunkt, seine Vermögensstruktur zu überprüfen. Aber nicht der richtige Zeitpunkt für unüberlegte Entscheidungen.
Am einfachsten überprüfst du deine Vermögensstruktur mit dem extraETF Portfolio Tracker.
Wer Bitcoin seit Jahren hält, sollte nicht allein aufgrund der geplanten Neuregelung innerhalb weniger Wochen eine langfristige Vermögensstrategie ändern. Die individuellen steuerlichen und rechtlichen Auswirkungen sollten mit entsprechend qualifizierten Steuer- beziehungsweise Rechtsberatern geprüft werden.
Der Bestandsschutz hilft nur, wenn sich das Kaufdatum belegen lässt. Ohne Nachweis sollen Coins als nach dem Stichtag gekauft gelten. Was sollten Anleger jetzt dokumentieren, und wie stellen sie sicher, dass diese Nachweise auch beim Erben ankommen?
Das ist aus unserer Sicht einer der wichtigsten Aspekte des Entwurfs. Denn ein steuerlicher Bestandsschutz ist nur so viel wert wie die Möglichkeit, ihn tatsächlich nachzuweisen.
Für den Nachweis können insbesondere eine vollständige Transaktionshistorie, Kaufdatum, Anschaffungskosten, Handelsbestätigungen und relevante Wallet-Transfers von Bedeutung sein. Welche Unterlagen im Einzelfall steuerlich erforderlich sind, sollte mit einem qualifizierten Steuerberater geklärt werden. Gerade bei Anlegern, die über viele Jahre unterschiedliche Börsen oder Wallets genutzt haben, kann die Rekonstruktion dieser Historie aufwendig werden.
Aus praktischer Sicht kann es sinnvoll sein, die eigenen Bestände und die dazugehörigen Unterlagen frühzeitig zu konsolidieren. Eine professionelle Verwahrung kann dabei helfen, zukünftige Transaktionen und Bestände nachvollziehbar zu dokumentieren.
Wichtig ist allerdings auch, dass historische Nachweise von früheren Plattformen erhalten bleiben. Ein Wechsel des Verwahrers ersetzt diese Dokumentation nicht.
Der Erwerb von Bitcoin ist heute denkbar einfach. Die lückenlose Dokumentation über Jahrzehnte wird dagegen zu einem entscheidenden Bestandteil professioneller Vermögensplanung. Diese Informationen müssen auch für Erben zugänglich sein. Deshalb gehören steuerliche Nachweise aus unserer Sicht zwingend in eine strukturierte Nachlassplanung.
Anders als ein klassisches Depot können Bitcoin im Erbfall dauerhaft verloren gehen, wenn niemand Zugriff auf die Schlüssel hat. Wie stellen Ihre Kunden sicher, dass ihr Krypto-Vermögen tatsächlich bei der nächsten Generation ankommt, und welche Rolle spielt dabei die Verwahrung?
Genau hier zeigt sich, warum professionelle Verwahrung bei grösseren digitalen Vermögen eine so wichtige Rolle spielt. Bei der Selbstverwahrung trägt der Anleger die vollständige Verantwortung für seine privaten Schlüssel. Gehen diese verloren oder wissen die Erben nicht, wie sie darauf zugreifen können, kann das Vermögen unwiederbringlich verloren sein.
Ein Testament allein reicht deshalb bei Kryptowährungen häufig nicht aus. Es braucht auch eine technisch und organisatorisch funktionierende Nachfolgelösung.
Bei Bitcoin Suisse setzen wir auf institutionelle Verwahrung, dokumentierte Prozesse und persönliche Kundenbetreuung. Im Erbfall können rechtmässig legitimierte Erben nach Abschluss der erforderlichen rechtlichen und regulatorischen Prüfungen über die verwahrten Vermögenswerte verfügen, ohne dass private Schlüssel innerhalb der Familie weitergegeben werden müssen.
Ein Vermögen ist erst dann wirklich generationenübergreifend aufgebaut, wenn sichergestellt ist, dass es auch bei der nächsten Generation ankommt.
Für uns ist professionelle Verwahrung deshalb weit mehr als eine technische Dienstleistung. Sie ist ein zentraler Bestandteil langfristiger Vermögenssicherung und Nachfolgeplanung.
Für alle, die ab 2027 einsteigen, entfällt die Steuerfreiheit nach einem Jahr. Behält Bitcoin für diese Anleger seine Rolle im generationenübergreifenden Vermögensaufbau, und was würden Sie ihnen raten?
Davon sind wir überzeugt. Die steuerliche Behandlung beeinflusst selbstverständlich die Nettorendite einer Investition. Sie sollte aber nicht der alleinige Grund sein, weshalb jemand Bitcoin kauft oder verkauft. Die fundamentalen Eigenschaften von Bitcoin verändern sich durch eine Steuerreform nicht. Das begrenzte Angebot, die globale Handelbarkeit und die Unabhängigkeit von einzelnen Staaten bleiben bestehen.
Bitcoin kann durch eine geringe Korrelation zum Aktienmarkt zur Diversifikation beitragen:
| Bitcoin zu US-Aktien | 0,44 |
|---|---|
| Bitcoin zu Schwellenländeraktien | 0,32 |
Wir beobachten, dass sich die Diskussion bei vermögenden Privatkunden zunehmend verändert. Es geht weniger um die Frage, ob Bitcoin grundsätzlich eine Berechtigung im Portfolio hat, sondern vielmehr darum, welche Allokation sinnvoll ist, wie diese professionell umgesetzt wird und welche Rolle digitale Vermögenswerte im langfristigen Vermögensaufbau spielen können.
Für Neueinsteiger ist es grundsätzlich wichtig, Bitcoin nicht isoliert, sondern im Kontext des gesamten Vermögens zu betrachten. Welche Allokation, welcher Anlagehorizont und welches Risikoprofil angemessen sind, hängt von der individuellen Situation ab und sollte bei Bedarf mit einem qualifizierten Anlageberater beurteilt werden. Eine sichere Verwahrung bleibt unabhängig davon von zentraler Bedeutung.
Die entscheidende Frage ist nicht, ob Bitcoin nach einem Jahr steuerfrei verkauft werden kann. Sondern welche Rolle Bitcoin in den nächsten zehn oder zwanzig Jahren im eigenen Vermögen spielen soll. Wer diese Frage beantworten kann, wird seine Investmententscheidung auch nicht allein von einer veränderten steuerlichen Behandlung abhängig machen.
So wirkt sich Bitcoin im Portfolio aus:
| Bitcoin-Anteil | Rendite p. a. | Volatilität p. a. | Sharpe Ratio | Max. Drawdown |
|---|---|---|---|---|
| 0 % | 7,10 % | 10,70 % | 0,48 | -22,37 % |
| 1 % | 8,02 % | 10,75 % | 0,56 | -22,98 % |
| 2,5 % | 9,38 % | 10,96 % | 0,67 | -23,91 % |
| 5 % | 11,60 % | 11,57 % | 0,81 | -25,43 % |
| 10 % | 15,89 % | 13,52 % | 0,99 | -28,40 % |